

华侨银行印尼收购案助推财富管理业务,分析师称新总裁Tan Teck Long或将开启更多并购
行业观察人士称,该银行可能寻求在高增长的亚细安市场进行更多收购
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 随着贷款利润空间面临压力,银行纷纷寻求盈利多元化。在此背景下,华侨银行(OCBC)最新在印度尼西亚的收购案,预计将加强其手续费收入基础,并扩大其在这个东南亚最大经济体的财富管理业务。
分析师表示,这笔“补强型”(bolt-on)交易也可能预示着未来将有更多收购,特别是在全球性银行正在缩减其零售和财富业务的高增长亚细安市场。
星期一(5月4日)晚间,华侨银行宣布其印尼子公司OCBC NISP银行将收购HSBC在印尼的零售和财富管理业务。
总交易对价将基于该印尼业务在交易完成时的净资产价值,外加一笔最高可达6.5万亿印尼盾(约合4.811亿新元)的保费。该交易预计将于2027年第二季度完成。
一些分析师对此次收购表示欢迎,预计该交易将增加盈利,并为华侨银行印尼公司的管理资产增加66亿新元。其中包括43亿新元的客户共同基金和债券投资,以及23亿新元的保险和客户存款。
此外,价值3亿新元的零售客户贷款组合以及约33.6万名客户群也将转移至华侨银行印尼公司。
在人才方面,预计约有1300名员工将加入华侨银行印尼公司的财富管理团队。
S&P Global Ratings的分析师Ivan Tan和Sue Ong在周二的一份报告中写道,这家新加坡银行的最新收购是“一个很好的匹配,有助于逐步发展其印尼业务”,尤其是在财富管理领域。
他们补充道:“我们认为,在低利率环境下,财富管理业务具有吸引力,因为它能增加经常性收入以缓冲盈利,尤其是在新加坡银行正面临净息差收窄的时期。”
他们还表示,鉴于此次收购的“规模较小”,其对华侨银行的“直接财务影响”有限。
DBS Group Research的股票研究分析师Lim Rui Wen称,周一的交易是一次“高度协同的补强型收购”,重点在于增加富裕客户并增强华侨银行印尼公司的本土财富管理能力。
Lim表示,23亿新元的保险和客户存款基础也应为华侨银行印尼公司提供稳定、低成本的资金。
此次收购是该行在印尼早期扩张的延续。2024年,华侨银行收购了印尼联邦银行(Bank Commonwealth Indonesia),增加了超过120万名客户。
但并非所有分析师都对此举持积极看法。UBS的分析师Aakash Rawat和Benjamin Tan在一份报告中写道,根据HSBC印尼零售和财富业务2025年报告的390万新元税前利润来看,这笔交易似乎“有点估值过高”。
他们指出,税前利润从2023年的3080万新元下降到2024年的900万新元。“这表明华侨银行正在收购一项过去几年盈利能力持续下滑的业务,”UBS的分析师补充道。
可能进行更多交易
分析师表示,除了最近的这笔收购,华侨银行可能会继续寻找类似的机会。
Bloomberg Intelligence高级信贷分析师Rena Kwok表示,短期内,该银行“可能处于整合阶段”。
Kwok说:“从中期来看,我认为如果估值合适,该集团可能会密切关注高增长亚细安市场中的类似投资组合。”
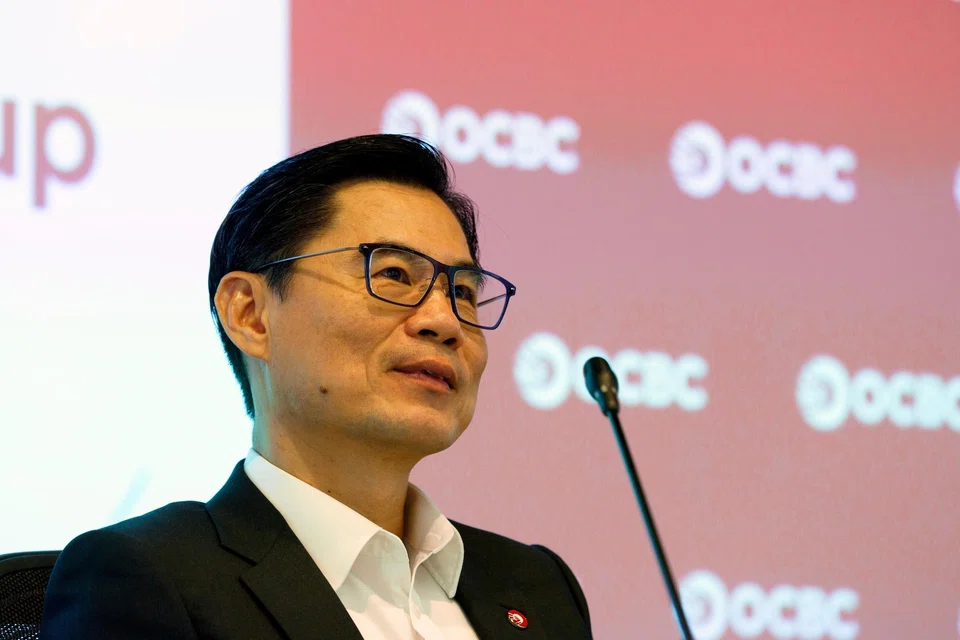
Morningstar的股票分析师Kathy Chan指出,周一的交易“实际上相当符合”华侨银行的最新战略,该战略由集团首席执行官Tan Teck Long在2月份的第四季度业绩发布会上公布。
华侨银行计划于周五开市前发布截至3月31日的三个月的第一季度业绩。
在2月份的发布会上,于1月1日接任这家东南亚第二大银行首席执行官的Tan,阐述了华侨银行在其新的“新前沿”(Next Frontier)战略下的亚细安发展雄心。
这其中包括在该地区进行可能的收购,部分资金将来自于现有资本回报计划结束后所保留的资本。在2025财年,华侨银行宣布了一项为期两年、总额25亿新元的资本回报计划,该计划将持续到2026财年底。
Tan在2月份表示,在当前资本回报计划结束后,该行将恢复其历史上50%的股息派发率政策。银行将保留原本可能用于另一项资本回报计划的资金(约相当于年净利润的10%),部分用于支持符合其公司战略的收购。
这位首席执行官当时补充道:“如果在亚细安有任何非内生性增长的机会,我们肯定会加以考虑。”
S&P的分析师指出,收购后华侨银行的资本依然充足,拥有足够的缓冲资金来支持非内生性增长机会。
Morningstar的Chan也表示同意:“华侨银行在新闻稿中提到,他们预计该交易不会对华侨银行的资本产生重大影响,因此我们认为,凭借其充裕的资本,该行有可能在其核心市场进行进一步的投资组合收购。”
然而,JP Morgan的分析师预计该股会出现“小幅负面反应”,因为该交易的利好是长期且渐进的,而股息降低的可能性可能更为直接。
全球性银行退出
DBS Group Research的Lim指出,正在进行集团范围重组的全球性银行已开始从某些地区撤退,这为新加坡三大本土银行创造了潜在机会。
2022年,Citigroup完成了将其台湾消费金融业务出售给DBS的交易,并将其在印度尼西亚、马来西亚、泰国和越南的消费金融业务出售给了UOB。后一项交易价值49亿新元,已于2025年完成。
Lim说:“我们认为,在亚洲的一些地区,由于规模不经济,加上在每个业务点运营的复杂性,全球性银行可能缺乏足够的规模来进行竞争。”
她补充道:“对于新加坡的银行而言,在它们已经运营的地区进行补强型收购,可能与其现有产品和服务形成互补。”
周二,华侨银行股价收盘下跌0.2%,即0.04新元,报21.83新元。
TRENDING NOW

Prima to move out of historic Keppel Road flour mill building in 2028
Temasek-related Azalea, SeaTown, Seviora Capital to merge in 2027
Family offices see more tailored products, leverage ‘collective firepower’ for direct deal access
Singapore room rates soar, but hotels seeing mixed demand from F1 race and events

