

分析师称,新加坡电信价格战挤压盈利,强化星和与M1交易的可能性
分析师表示,行业整合必须发生在移动网络运营商之间,而不仅仅是虚拟运营商
本文由 AI 翻译,关键事实请以原文为准。
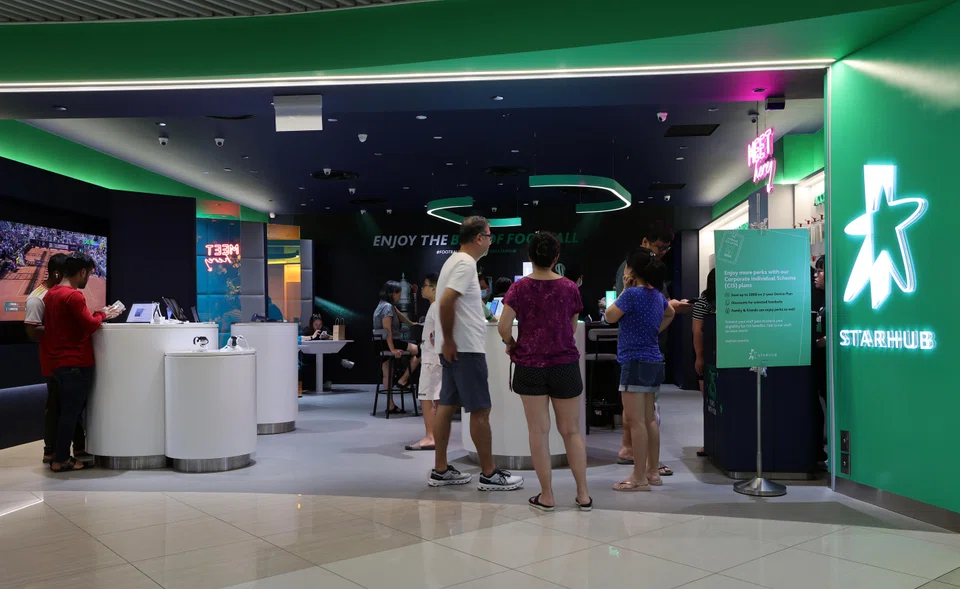
【新加坡】分析师表示,在竞争激烈的国内市场,本地移动服务收入疲软以及星和(StarHub)与新电信(Singtel)新加坡业务盈利压力日益加剧,正为行业整合提供了更充分的理由。
彭博行业研究(Bloomberg Intelligence)分析师 Chris Muckensturm 表示,现有电信运营商若要改善其移动服务收入,行业整合是必要的。
她告诉《商业时报》:“如果行业没有进行有意义的合理化调整,我们认为现有运营商的移动服务收入增长要实现持续复苏,其空间有限。”
在截至6月30日的上半年,星和的移动服务收入同比下降10.5%至2.453亿新元,低于去年同期的2.741亿新元。
新电信新加坡业务第一季度的移动服务收入微降4%至2.9亿新元,而去年同期为3.03亿新元。
包含消费者和企业业务的新电信新加坡业务,其总收入下降3.1%,从9.29亿新元降至9.01亿新元。
相比之下,集团的营业收入则增长了4.9%,从去年同期的34亿新元增至36亿新元。
新电信管理层在7月举行的年度股东大会上透露,其企业业务占新电信新加坡业务收入的一半以上,但并未公布确切的收入分配比例。
马来亚银行研究(Maybank Research)分析师 Hussaini Saifee 表示,消费市场的激烈价格竞争是导致收入下降的关键因素。他指出,市面上有定价10至12新元的移动套餐,以及低至每月30新元的宽带配套。
他说:“运营商持续将获取用户置于盈利能力之上。”
激烈的价格竞争已拖累了电信公司的盈利。
在截至6月30日的上半年,星和的息税折旧摊销前利润(Ebitda)——不包括与淡马锡 (Temasek) 成立的网络安全合资公司Ensign——下滑了23.8%,至1.549亿新元。
CGS International 分析师 Prem Jearajasingam 指出,不计 Ensign 的影响,星和的基础净利润从去年同期的5190万新元锐减76.1%至1240万新元。
与此同时,新电信新加坡业务在截至6月30日的第一季度Ebitda也下滑了4.6%,从3.8亿新元降至3.63亿新元。
Simba 的澳大利亚上市公司母公司 Tuas Limited 预计将在9月的某个时候公布其2026财年的业绩。
盈利压力不仅体现在最新的业绩中。
星和在截至2025年12月31日的2025财年Ebitda下降了12.3%,而新电信新加坡业务在截至3月31日的2026财年Ebitda下降了6.8%。
标普全球评级(S&P Global Ratings)于周三(8月19日)上调了新电信的发行人信用评级,从“A/A-1”调升至“A+/A-1”,理由是其资产负债表有所改善。
尽管评级有所提升,但标普特别指出新电信的新加坡电信业务是一个潜在的下行风险。
这家全球信用评级机构表示:“我们认为,不包括在新加坡的电信业务,新电信集团的业务基本面在未来几年将略有改善。”
“由于行业整合停滞不前,新电信的新加坡业务在消费者业务方面面临着定价压力。”
辉立证券研究(Phillip Securities Research)研究主管 Paul Chew 表示:“当运营商开始出现亏损时,这种不可持续性就变得更加明显。”
“在新加坡运营四家移动运营商只会给整个行业带来微薄的回报。”
另外两家运营商是吉宝(Keppel)的子公司第一通(M1)和Simba,两者价值14.3亿新元的合并计划已于5月告吹。
星和与第一通的交易或成催化剂
但分析师指出,要让行业实现长期复苏,整合需要超越移动虚拟网络运营商(MVNO),延伸至移动网络运营商本身。
移动虚拟网络运营商是不拥有任何实体网络基础设施,而是租用移动网络运营商网络来提供服务的供应商。
移动虚拟网络运营商之间的整合意味着其数量将会减少。
兴业银行(RHB)股票研究团队在一份报告中写道:“我们认为,潜在的星和与第一通的整合可能会扭转行业每用户平均收入(ARPU)的颓势。”
星和的综合ARPU从去年的21新元降至20新元;新电信新加坡业务的移动ARPU也从去年的23新元降至22新元。
一份2025年的马来亚银行研究报告指出,新加坡的移动ARPU水平比其亚太区已发展市场的同行低15%至40%。
兴业银行指出,MyRepublic移动用户计划迁移至星和网络的举动,是双方自2022年以来5G批发合伙业务的延伸,这不仅巩固了星和的多品牌战略,并“在潜在的合并前有效地增强了其地位”。
星和最近还将移动虚拟网络运营商 redONE 的客户迁移至其经济型品牌 eight。
Muckensturm 表示,如果第一通的估值是基于其随后降低的盈利,那么将 MyRepublic 的4G批发的经济效益从第一通转移到星和,将“适度改善”星和潜在的谈判地位。
她在谈到两家电信公司共享5G独立组网(5G-SA)基础设施的合资公司 Antina 时说:“此举将通过星和与第一通共享的5G基础设施,简化未来的网络合理化进程。”
她补充说,MyRepublic 的迁移应能提升星和的高利润批发收入和Ebitda。
但辉立证券研究的 Chew 告诫不要对此举做过多解读。他告诉《商业时报》,这项迁移工作“无论有无任何潜在收购”都会进行。
现金与成本节约
分析师表示,尽管整合可以稳定价格并可能提升本地电信公司的收入,但财务和监管方面的障碍都需要解决。
为给潜在交易提供资金,星和拥有5.16亿新元的现金,并可将其在 Ensign 剩余的39%股份变现。Saifee 估计这部分股份价值约3.22亿新元。
CGS International 的 Jearajasingam 则认为 Ensign 股份的价值为2.66亿新元。
星和管理层已表示,计划在2026年底前出售其在该网络安全合资公司中的剩余股份。
Muckensturm 补充道:“出售股份加上额外的债务融资能力,将有助于其为大型并购交易获得充足的资金实力。”
星和与第一通也都在努力降低其成本基础。
星和已承诺实施7000万新元的成本节约计划。其管理层表示,迄今为止,已完成了目标的10%。
另外,第一通的母公司吉宝也制定了一项为期三年的商业计划,以提升该电信公司的盈利能力和竞争力。
第一通也力求到2028年实现每年7000万新元的常续性成本节约。
今年迄今,它已实现每年400万新元的常续性成本节约,并计划到2026年底达到每年1000万新元。
Chew 说:“(成本节约)如果能帮助第一通更具盈利能力和竞争力地运营,将有助于其进行谈判。”
监管问题依然存在
更大的不确定性在于,监管机构是否会支持新加坡四大移动网络运营商之间再次尝试整合。
今年5月,资讯通信媒体发展局(IMDA)表示,已获悉Simba可能使用了未分配给它的无线电频段来提供移动服务。
数码发展及新闻部在7月表示,资讯通信媒体发展局的调查仍在进行中。
彭博行业研究的 Muckensturm 表示:“监管信号也很重要,特别是因为之前的 M1-Simba 交易是因 Simba 本身的特定问题而停滞,并非出于对整合的反对。”
分析师们也承认,更严格的监管条例可能有助于缓解市场竞争。
Jearajasingam 指出:“ (星和)管理层认为,一旦第四家运营商 Simba 被要求遵守现有运营商必须遵循的网络安全及其他规则,竞争压力就有望得到缓解。”
他补充说,向5G独立组网(5G-SA)的转变也将使现有电信公司受益。已获得700兆赫兹频谱的星和将从这一转变中获益。
马来亚银行研究分析师 Saifee 表示:“我们相信,更严格的网络安全、韧性和5G独立组网要求,可能会逐渐削弱小型运营商的结构性成本优势,并支持一个更合理的市场结构。”






