

特朗普抱怨日元疲软,数日后日本首相Sanae Takaichi暗示再通胀时代终结
分析师认为,此举是为安抚华盛顿而发出的政治信号,但政策实质并未出现明确改变
本文由 AI 翻译,关键事实请以原文为准。
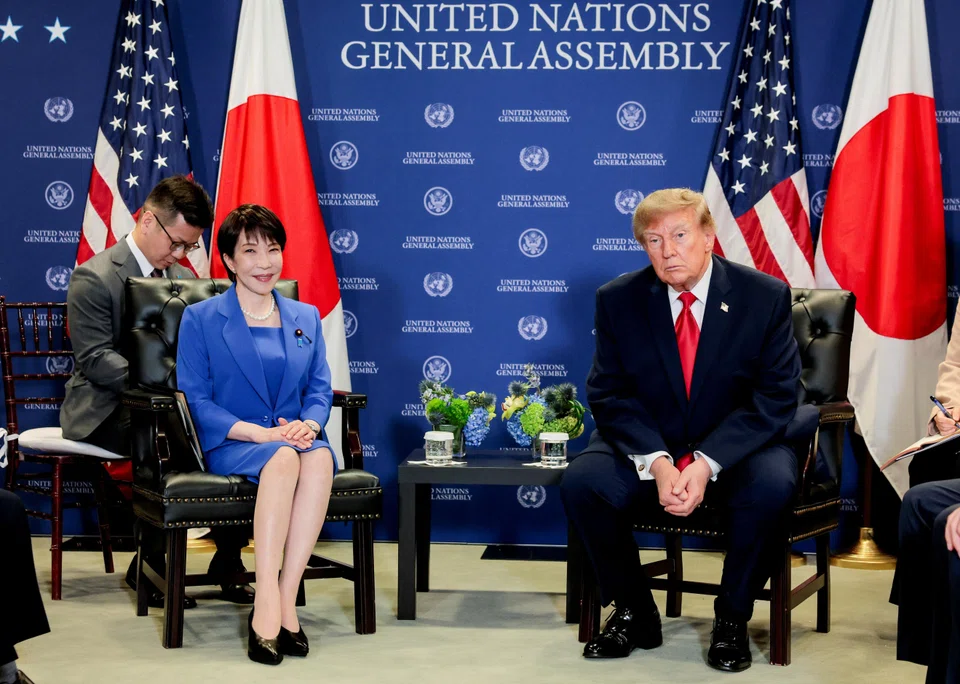
[东京] 自从美国总统 Donald Trump 在9月底与日本首相 Sanae Takaichi 的峰会上对日元疲软表示不满以来,东京方面迅速采取行动,宣布其再通胀时代已经结束。
在周一(10月5日)发表的国会政策演说中,Takaichi 将2026年描述为“负责任、积极财政政策的元年”。
周四,她在国会辩论中拒绝了“再通胀”的标签,并表示:“我们正在促进国内投资,以提高日本的潜在增长率,增加优质就业和收入,改善消费者情绪,提振企业盈利,并最终实现税收的自然增长。”
尽管 Takaichi 推出了广泛的政策计划,但她传递的潜在信息明确无误:安倍经济学时代已经结束。这是由她已故的政治导师、前首相 Shinzo Abe 所倡导的标志性政策组合。
以日本的安倍经济学为代表的再通胀经济学,是利用政府和央行政策刺激经济活动,以扭转通货紧缩或经济衰退。
十多年来,安倍经济学试图通过低利率、大规模政府支出和央行印钞向经济体注入资金,以再通胀的方式将日本从长期的通缩沉睡中唤醒。
然而,接受《海峡时报》采访的分析师认为,Takaichi此举是经过精心计算的政治信号,旨在安抚华盛顿并稳定动荡的金融市场,但政策实质并无明确改变。
这一“再通胀已结束”的表态,是在9月22日于纽约与 Trump 进行紧张交锋之后发出的。
在10月1日接受日本电视台采访时,Takaichi 承认 Trump 曾抱怨美国出口商因日元廉价而受损,并承认该货币的估值偏低确实是个问题。
然而,据报道,她在私下里的反应要尖锐得多。《日经新闻》引述 Takaichi 在会后向其助手发泄不满时说:“日本凭什么要听美国的关切?”
直接压力来自于日益扩大的全球利率差距。
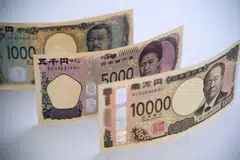
在主要央行为对抗通胀而加息时,日本则维持低借贷成本。全球投资者抛售日元以寻求其他地方的更高回报,导致日元兑美元汇率自2020年以来下跌超过50%,在7月份跌至近40年低点,约164日元兑1美元。
日元疲软受到外国游客的欢迎,也增加了日本出口商的海外收益,但随着日本替代品在全球范围内变得更加便宜,这对美国制造商造成了冲击。
在国内,日元疲软推高了日用杂货和燃料的进口成本,损害了家庭利益。在东京,9月份核心消费通胀率同比上升至2.7%。
在管理双边贸易摩擦的同时依赖华盛顿作为其唯一的安全伙伴,这对东京来说是家常便饭。
前日本银行(BOJ)审议委员、现为庆应义塾大学教授的 Sayuri Shirai 告诉《海峡时报》:“华盛顿拥有相当大的政治影响力,尤其是当汇率与贸易谈判及更广泛的双边关系挂钩时。”
她补充道:“美国的压力使得东京方面难以对日元的持续疲软表现出安逸的态度。如果华盛顿认定日本在故意推行导致日元被低估的政策,摩擦的风险将会增加。”
Moody’s Analytics 亚太区经济主管 Stefan Angrick 告诉《海峡时报》,他认为这场辩论“主要关乎信息传递,而非经济实质”。
他表示:“鉴于日本目前存在通胀,情况显然不同于疫情前数十年的通缩时期。因此,放弃再通胀的措辞是明智的,也可能是在政治上权宜之计。”
他补充道:“即使是更积极财政政策的倡导者也会同意,政府不希望给人留下‘什么都可以做’的印象。”
历史上,华盛顿毫不犹豫地利用其贸易杠杆对付东京,从1970年代的贸易争端和1985年迫使日元大幅升值的《广场协议》,到1989年针对日本市场准入壁垒的《结构性障碍倡议》。
近几届美国政府一直在敦促东京购买更多的美国汽车和农产品。
而 Trump 威胁要征收“对等”关税,导致日本(已是美国最大的外国直接投资者)承诺对美国进行5500亿美元(7040亿新元)的战略投资。
“停止再通胀”
如今,廉价的日元令美国出口商感到沮丧,并扰乱了美国国债市场(日本是美国政府债务最大的外国持有者),美国财政部长 Scott Bessent 已直言不讳地警告东京要“停止再通胀”。
为支撑暴跌的日元,日本当局仅在2026年就已投入超过27万亿日元进行市场干预。
7月,华盛顿和东京甚至进行了一次罕见的联合干预,共同进入外汇市场购买日元,这是自1998年亚洲金融危机以来的首次,不过汇率的涨势被证明是短暂的。
使问题更加复杂的是,金融市场对日本的基本财政健康状况仍然深感紧张。其公共债务总额约占国内生产总值的200%,为发达世界中最高。
Takaichi 被广泛认为是财政鸽派,主张大规模支出而非预算克制。外界认为她对日本央行加息持谨慎态度,因为更高的借贷成本可能会破坏她的经济议程。
10月1日,日本央行公布了9月中旬会议的意见摘要——在那次会议上,基准利率被提高到1.25%,为31年来的最高水平。摘要显示,一名内阁府代表曾警告央行官员“仔细审查过去政策性加息的累积效应”。
市场将此言论解读为反对进一步加息的政治压力,引发了新一轮的日元抛售。
四天后在国会,Takaichi 试图通过强调她对“负责任、积极财政政策”的承诺来安抚投资者。
但她没有提供明确的细节,尽管她告诉市场“不必担心”她的政府将如何弥补因计划削减两年食品消费税而导致的约10万亿日元的税收损失。
她还宣布,其政府将在2026年底前敲定一份《增长战略实施计划》,阐明在17个增长领域的战略重点,包括人工智能、半导体和造船业。这建立在一个更广泛的承诺之上,即到2040年动员总计370万亿日元的公共和私人投资。
不止于口号
这不足以说服资深经济学家 Richard Katz,他认为 Takaichi 的增长计划是建立在薄弱基础上的“经济幻想”。
“有一种迷思认为技术和投资会自动创造增长。事实并非如此,”Katz 说。
“创造增长的是那些懂得如何利用投资和技术将其转化为经济价值的聪明公司……日元如此疲软的真正根本原因在于,日本工业在全球舞台上的竞争力已经下降。”
庆应义塾大学的 Shirai 表示,Takaichi 必须解决结构性弱点,而不是依赖政策口号。
“关键问题是,用什么来取代早前对货币宽松和财政扩张的强调,” Shirai 指出,并补充说,东京必须拿出“能够提高生产率、商业投资和家庭购买力的具体措施”。
这需要明确的战略来缓解严重的劳动力短缺、加速数字化转型,并确保人工智能投资能转化为各行各业广泛的生产率增长。
“大规模的支出承诺不会自动带来更强劲的增长,也无法产生足够的额外税收来弥补自身成本,” Shirai 警告说。
“日本需要优先考虑那些具有可证明经济效益的项目。”
只有当 Takaichi 证明她的政策能够带来持续增长和实际收入的增加时,日本才能在金融市场赢得持久的信心。
“这最终是一个比政府称其政策为‘再通胀’还是‘负责任’更有意义的考验,” Shirai 说。 《海峡时报》
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

China’s market is tougher than ever. Where can Singapore firms still find room to grow?
Nvidia CEO says ties to Singapore firm under spying probe were ‘normal’

