

第188期:新加坡银行可持续金融增长放缓;Grab令人困惑的双层股权结构
本周ESG动态:DBS、华侨银行、大华银行发布可持续发展报告;Grab提升首席执行官投票权
本文由 AI 翻译,关键事实请以原文为准。
可持续金融
新加坡银行可持续金融增长放缓
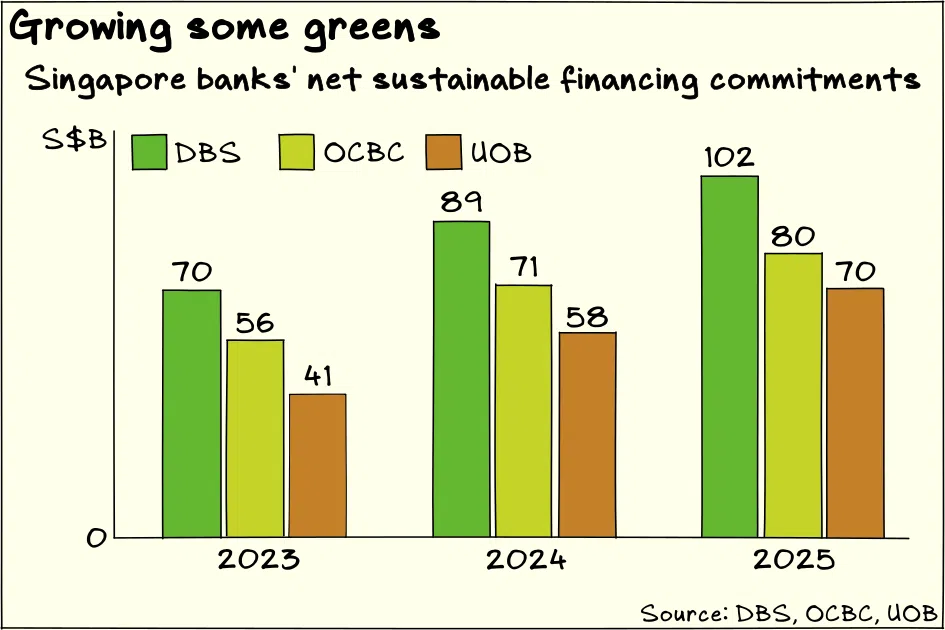
在可持续金融市场普遍低迷的背景下,新加坡三大银行的可持续贷款组合在2025年的增速有所放缓。
DBS、华侨银行(OCBC)和大华银行(UOB)最新发布的可持续发展报告显示,它们在贷款组合绿色化方面取得了进展,处理可持续发展问题的方式也日趋成熟,但报告也对融资排放的前景持谨慎态度。
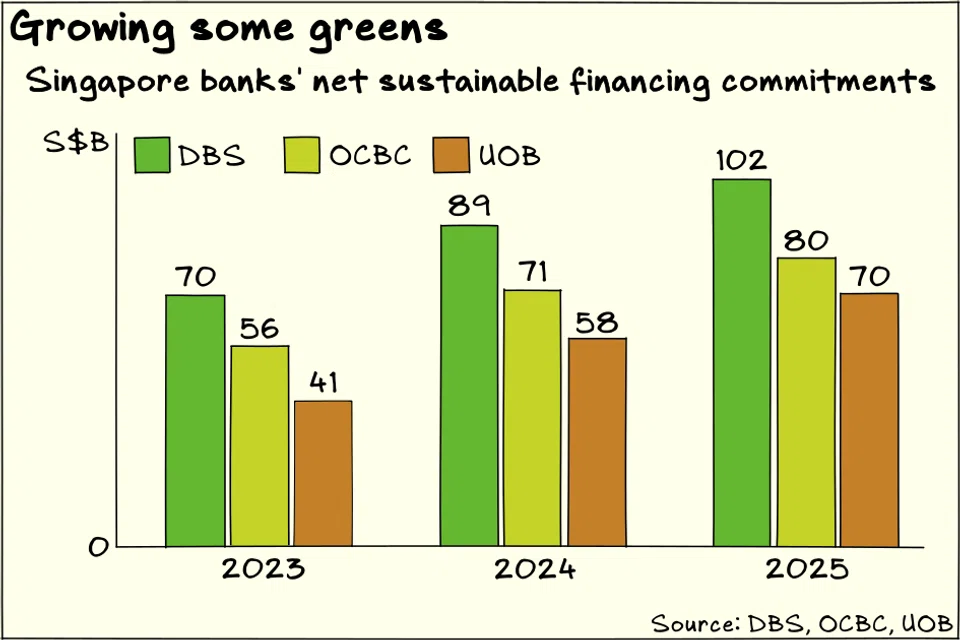
2025年,三家银行扣除还款后的可持续融资承诺净额均有所增长。DBS以1020亿新元的可持续融资承诺额领先,比前一年增加约130亿新元。截至2025年底,华侨银行的承诺额为800亿新元,较2024年增加90亿新元。大华银行截至2025年底的投资组合为700亿新元,同比增长120亿新元。
尽管可持续贷款组合有所增长,但其增速低于2024年。DBS的净承诺额在2025年增长了15%,低于2024年约27%的增幅。华侨银行2025年13%的增幅不到2024年27%增幅的一半。大华银行的投资组合在2025年增长了21%,而2024年的增幅则更为强劲,达到了43%。
增长放缓反映了2025年东南亚可持续融资市场的疲软。根据伦敦证券交易所集团(LSEG)的数据,2025年东南亚地区与可持续发展目标挂钩的新增贷款融资额下降了0.8%,至430亿美元。该地区与可持续发展目标挂钩的新增贷款融资额在2024年曾增长28%。
尽管各银行的投资组合似乎与区域新发行市场趋势一致,但这种比较存在局限性。所报告的可持续融资承诺是扣除还款后的净额,因此不能完全反映银行在年内发放的新增可持续融资总额。
在谈到可持续金融新发行的普遍放缓时,华侨银行全球批发银行可持续发展办公室负责人Jeong Yoonmee此前曾提到,企业在应对地缘政治紧张局势和宏观经济不确定性时,普遍采取“观望”态度。
融资排放进展
受银行影响的绝大部分温室气体排放是“融资排放”,即银行发放贷款所引致的排放。
三家银行都确定了若干优先领域,并为之设定了脱碳目标。所有银行在大部分或全部目标的实现进度上均符合预期或略有超前。华侨银行在其全部六个领域都达到了进度要求,大华银行的五个领域也全部达标。DBS则在七个领域中的五个达到了进度要求。
DBS和华侨银行追踪的石油和天然气行业进展尤为显著,两家银行均已提前实现其2030年的目标。2025年,DBS在该行业的融资排放量为2040万吨二氧化碳当量(MtCO2e),低于2030年2200万吨二氧化碳当量的目标。事实上,DBS自2023年以来就一直低于其2030年的目标。华侨银行在2024年该行业的融资排放量为880万吨二氧化碳当量,低于其2030年960万吨二氧化碳当量的目标。由于华侨银行自身报告期与其客户报告期之间存在滞后,其最新的融资排放数据为2024年的数据。
DBS和华侨银行降低其石油和天然气投资组合排放量的速度值得称赞,但这也引发了一个问题:这两家银行是否能够制定更具雄心的石油和天然气目标。
航空与海运的挑战
在航空和海运领域的表现则截然不同。在这些领域,确保低碳替代燃料供应方面的全球性挑战阻碍了大规模脱碳的进程。
DBS和华侨银行都将航空业列为优先领域,但两家银行在降低航空运输排放强度方面仅取得了有限的进展。2025年,DBS的航空排放强度微升至每乘客公里0.084千克二氧化碳当量(kgCO2e/p-km)。华侨银行的航空排放量从每乘客公里0.097千克二氧化碳当量改善至0.09千克二氧化碳当量,但这部分归因于该行更换了数据提供商。华侨银行表示,新的数据提供商提供了“更精细、更准确的数据源”。
两家银行还为航运业设定了目标,旨在使其行业投资组合与各种脱碳路径保持一致或领先。正的“对齐偏差”(alignment delta)意味着投资组合落后,而负的偏差则意味着领先。尽管两家银行都报告了进展——DBS的对齐偏差从28%改善至24.1%,华侨银行则从4.6%改善至0.01%——但它们的航运投资组合仍然落后于计划。
不断演进的方法
各银行不断开发新方法来评估与可持续发展相关的风险和机遇。
2025年,三家贷款机构均与剑桥大学合作,共同撰写了一份白皮书,旨在开发评估东南亚食品和农业领域自然风险的方法。华侨银行和大华银行也报告称,它们正在建立内部模型以评估该地区的洪水风险。
这些举措反映出银行在处理可持续发展相关问题上日趋成熟。特别是与自然相关的评估仍是一个新兴领域,在衡量影响和结果方面存在复杂性。虽然银行可能首先从寻找与风险相关的解决方案入手,但随着工具的不断发展,它们也将能够评估与自然相关的机遇。
报告方式的变更
大华银行(UOB)更改了其可持续发展报告周期,使其融资排放数据与其截至12月31日的财年更为匹配。此前,该行的融资排放数据反映的是上一年的表现——例如,2024年可持续发展报告中的融资排放数据是2023年的。
更改后,大华银行融资排放的报告期将截至每年的6月30日。
大华银行还有一个不同寻常的做法,即成为三家银行中唯一一家在报告中为其每个优先领域提供年度历史融资排放数据的银行。华侨银行过去也这样做,但在今年的报告中停止提供该信息。
历史排放数据可能会对投资者造成困惑,因为计算方法在不断完善,如果新旧数据不是以相同方式衡量,或者存在数据重述,进行历史比较可能是不恰当的。
然而,历史趋势也能通过提供背景信息来增进理解。例如,2024年,华侨银行钢铁投资组合的排放强度降低了12%,至每吨钢1.7吨二氧化碳(tCO2/t-steel),在2023年表现不佳后重回正轨。但若仔细研究华侨银行往年可持续发展报告中的历史排放数据,可能会降低对该行保持这一速度的期望。2022年,华侨银行也曾将其钢铁投资组合的排放强度降低9%,至每吨钢1.76吨二氧化碳,但该指标在2023年又反弹至每吨钢1.91吨二氧化碳。
银行可能会发现,在如何向投资者传达其可持续发展信息方面,也值得提升其专业性。
公司治理
Grab变更投票权的理由令人困惑
Grab Holdings为加强首席执行官Anthony Tan对公司的控制权而给出的理由令人困惑,这与其权力巩固本身一样,都是一个大问题。
总部位于新加坡、在纽约上市的网约车和送餐平台Grab的股东已批准一项决议,将其B类股的每股投票权从45票增加到90票。此举将B类股的投票权从约59%提升至约74%。Anthony Tan拥有近五分之四的B类股,其余大部分由前高管Tan Hooi Ling和Ming Maa持有。Grab的普通A类股每股只有一票投票权。
此举似乎是因Tan Hooi Ling和Maa计划将其B类股以1比1的比例转换为A类股而引发。在致股东的通函中,Grab解释说,增加B类股的投票权将有助于确保Anthony Tan保留多数投票权。
独立观察人士已提出担忧,认为此举会巩固Anthony Tan对公司的控制。需要明确的是,Tan在Grab的地位本已稳固。由于Tan Hooi Ling和Maa签署了代理投票协议,授权Tan决定其股份的投票方式,因此Tan实际上控制着全部B类股59%的投票权。
投票权翻倍的影响令人困惑。Grab曾表示,若没有代理投票协议,Anthony Tan将只控制Grab 46.6%的投票权,不足半数。虽然这个数字是正确的,但出于几个原因,它并不像表面看起来那么重要。
首先,代理协议是存在的。因此,只要Tan Hooi Ling和Maa还持有B类股,Anthony Tan的投票权就绝不会只有46.6%,这个数字也就毫无意义。
其次,此次变更的全部目的就是为Tan Hooi Ling和Maa将其B类股转换为A类股做准备。当转换发生时,Anthony Tan所持B类股的投票权重实际上会上升,届时他仅凭自己的B类股就将继续控制约53%的多数投票权。
因此,尚不清楚为何B类股的投票权从一开始就需要增加。Tan Hooi Ling和Maa可以随时一起将其股票转换为普通A类股,而Anthony Tan的多数地位并不会因此丧失。
此外,交易的时间安排也带来了不必要的风险和复杂性。例如,完全可以与Tan Hooi Ling和Maa进行谈判,并通过合同确保转换同时进行,以保证Tan的多数地位不受影响。
Grab也本应确保在决议通过后,立即执行Tan Hooi Ling和Maa的股份转换。但由于Grab先行推动增加B类股的投票权,普通A类股持有者的投票权在变更后从约41%被压缩至仅约26%,并且必须等到Tan Hooi Ling和Maa完成转换后,其集体投票权才能恢复至约31%。没有充分的理由让A类股持有者承担这种风险,因为Grab本应确保这些转换,并在决议通过后立即生效。
Grab为此次变更提出的另一个理由是,为了维持Anthony Tan的多数股权,以满足新加坡金融管理局(Monetary Authority of Singapore)对GXS Bank的新加坡人持股要求。GXS Bank是Grab和Singtel的数字银行合资企业,其中Grab持有60%的股份。这个理由站不住脚,因为新加坡监管机构已指出,有许多其他方式可以满足这些要求。
此次变更的最大受益者很可能是Anthony Tan。即使在Tan Hooi Ling和Maa完成预期的股份转换后,他仍将控制Grab超过三分之二的投票权。这将使他有权单独决定某些需要三分之二多数票通过的关键决策和公司行动,从而在这些事务上实际上剥夺了普通股股东的权利。
少数股东不应该在信息如此混乱的情况下,就其权利做出如此重要的决定。Grab及其独立董事本可以做得更好。






