

第195期:淡马锡恐难实现气候目标;电力与电动汽车主导东南亚绿色经济
本周ESG要闻:新航与胜科的排放拖累淡马锡投资组合;贝恩与渣打报告称区域绿色经济价值达2900亿美元
本文由 AI 翻译,关键事实请以原文为准。
可持续投资
学会接受未能实现的气候目标
随着许多公司的中期气候目标期限日益临近,可持续投资领域正面临一场现实的考验。
各地区和行业在脱碳进程上的不均衡进展表明,许多公司将无法实现其目标。市场需要更成熟地辨别哪些“未达标”是可接受的,哪些是不可接受的。
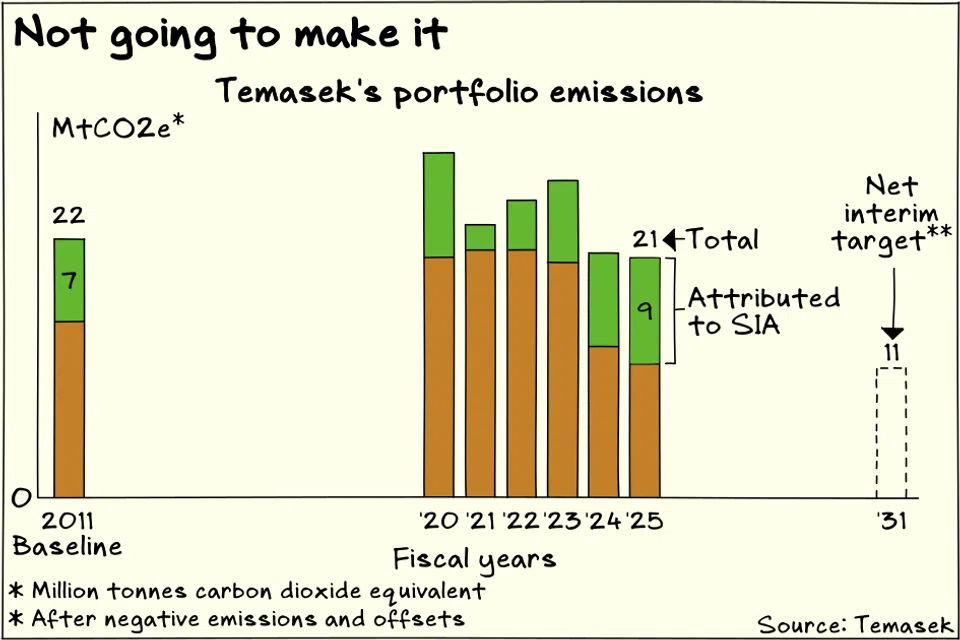
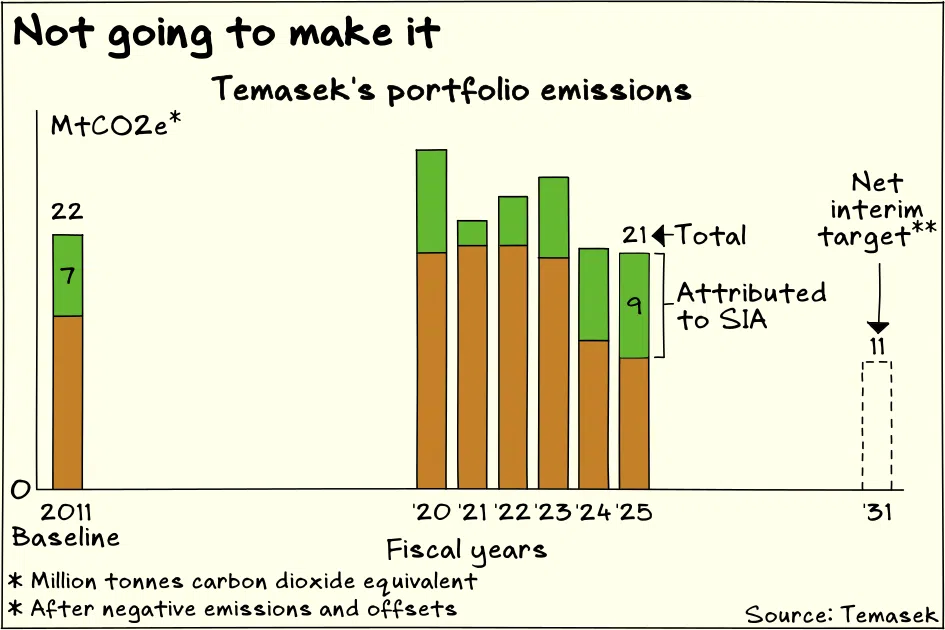
最新的未达标案例来自新加坡政府投资公司Temasek。在其旗舰可持续发展会议“生态繁荣”(Ecosperity)上,Temasek首席执行官Dilhan Pillay表示,公司恐难实现其2030年目标,即将投资组合的净排放量从2010年的水平减半。Temasek的财年于3月结束,因此其2010日历年的排放量对应2011财年,2030日历年的排放量则对应2031财年。
Pillay将预计的未达标归因于两大主要排放源:新加坡航空公司(SIA)和胜科工业(Sembcorp Industries),这两家公司是Temasek投资组合排放的主要贡献者。
对新航而言,脱碳尤为困难,因为在整个航空业,可持续航空燃料仍然供应短缺且价格极其昂贵。
对于胜科工业,其主要市场对稳定能源的需求不断增长,这使得降低绝对排放在挑战重重。例如,在澳大利亚,一项待完成的收购将为其增加大量化石燃料发电资产。因此,尽管公司在不断扩大可再生能源资产,减排依然困难。
Pillay解释说,自2019年公司设定气候目标以来,全球多个因素发生了变化。首先,由于市场波动和融资成本上升,长期投资正在放缓。其次,在钢铁、水泥、电力、航空和航运等难以减排的行业,化石燃料依然根深蒂固,而脱碳解决方案尚未形成规模或不具备经济可行性。第三,全球能源需求持续上升。
在未来几年,很可能会有更多实体像Temasek一样,发布气候目标预警。
胜科工业已表示,由于计划中的收购,公司将无法实现原定的2028年减排目标,并已相应修订了目标。Air New Zealand等其他航空公司也已调整了其最初的气候目标,如果新航也这样做,并不会令人意外。
Pillay引述的这些因素在全球范围内普遍存在。这意味着,尽管新航和胜科在Temasek的投资组合中较为突出,但它们并非唯一在实现气候目标方面遇到困难的公司。
鉴于许多中期气候目标都定在2030年,关于未能达标的公告可能会在未来几年加速出现。市场参与者需要学会在这些情况出现时如何评估,因为并非所有未达标都是坏事。
事实上,市场必须明白,较高的未达标率可能反而表明了公司具有健康的气候雄心水平。
气候目标必然基于一个基本假设:一切照旧的商业模式不足以应对气候风险。因此,足够宏伟的目标不应是轻易就能实现的,否则,即使成功也可能无法带来比常规商业模式更有意义的改善。
不合理地惩罚未能达标的公司可能会产生不良激励。
例如,害怕未达标的公司可能会选择安全但无法产生有意义影响的目标。公司也可能通过精心设计信息披露和结果来制造进展的假象。比如,一家公司可以选择一个排放量异常高的年份作为基准,或操纵所有权和合同结构,将有问题的资产和活动移出目标范围,同时保留这些资产和活动的经济利益。
因此,未达标率应与目标雄心水平相关。如果市场要求公司有高水平的雄心,那么它就必须容忍更多的失败。市场只需要弄清楚如何做到这一点。
那么,有哪些原则可以指导这一发展呢?
首先,市场——包括投资者、贷款人和分析师——应承认并重视当前的进展,即使未能达到早期的雄心目标。这并不是说所有进展都足够好。相反,市场需要开发出更多样化的基准来衡量进展。例如,一家公司即使未能实现自身的气候目标,但其脱碳速度超过同行,那么即便它目标过高,也应被认为是表现优异者。
其次,需要对进展进行全面评估,而不能仅通过排放量或排放强度这一单一维度。公司实现目标的策略同样重要。即使Temasek的一些现有投资无法足够快地脱碳,但如果该公司积极与投资组合内的公司合作,并刻意地将投资重点大幅倾向于与气候目标一致的机会,那么未能实现的目标所带来的负面影响也可以得到缓解。
全面评估还必须考虑短期进展与长期轨迹,以及平衡多方面目标(如公正转型)的现实需求。胜科工业在澳大利亚待完成的对Alinta Energy的收购就是一个很好的例子,这笔交易短期内会增加胜科的排放量。然而,胜科和Temasek指出,Alinta拥有强大的可再生能源业务增长潜力,并有稳健的项目储备。同时,其化石燃料发电为所服务的社区提供了必要的基载电力和电网稳定性,直到这些电网能够实现绿色化。实际上,对这笔交易更有用的评估,应是考量胜科对Alinta非可再生资产的转型计划,而不仅仅是看排放量。
排放量是衡量气候影响的基础,用一个单一指标来衡量所有气候行动有其简洁有效之处。但转型进展和策略更为复杂,单凭排放量无法全面反映一家公司在业务绿化方面的表现。一个更复杂的故事需要更精密的衡量标准,随着2030年的临近,市场需要尽快开始开发这些工具。
可持续金融
绿色资本也需要回报
一份关于东南亚绿色经济的新报告中,一个有趣的方面是其投资高度集中于少数几个行业。
这份由Bain & Co和渣打银行发布的报告发现,在2021年至2025年间,该地区每年部署的400亿美元绿色资本支出中,约80%(约310亿美元)投向了两个领域:电力与电网,以及电动汽车价值链。
渣打银行新加坡及亚细安业务主管Chow Wan Thonh表示,这两个行业正处于“可见的需求、政策确定性和可扩展商业模式”的交汇点。
她说:“投资的集中反映了持续的政策支持和长期的刻意市场培育,特别是在可再生能源和电池等领域。”
这对绿色经济的其他领域传递了一个信息。电力和电动汽车之所以吸引了大部分绿色投资资本,是因为资本配置者看到了清晰的回报路径。这与满足需求不完全相同,尽管两者之间存在重叠。
以电力行业为例。可再生能源和储能领域的许多积极经济效益都源于政策决策。特别是中国的能源转型政策,为市场提供了强大而持续的需求信号,促使该国可再生能源产业的能力和产能迅速建立。这使得中国成为世界领先的太阳能和电池产品出口国,并降低了包括东南亚在内的全球太阳能和电池成本。
在当前的伊朗战争引发人们对能源韧性和能源安全的兴趣激增之前,东南亚对太阳能和电池的大部分需求并非源于对太阳能电池和电池的内在渴望与需要。相反,需求的增长是因为可再生能源价格下降到足以使其具备经济可行性,以及地方政策鼓励对可再生能源进行资本支出。
许多有需求的绿色行业并未像电力、电网和电动汽车那样吸引到投资。由于全球升温很可能超过工业化前水平2摄氏度,气候适应和抵御能力是需要巨额投资但资金缺口巨大的领域。
这些资金不足领域的政策制定者、企业和投资者必须找出建立盈利路径的方法,才能吸引投资。
渣打银行的Chow表示:“作为一家跨市场和价值链运营的银行,我们看到共同的主线是项目的可融资性——资本流向那些可以被结构化、去风险化和规模化的项目……这对其他绿色行业的启示是,要超越识别需求的阶段,专注于大规模地创造可投资的路径。”






