第205期:GIC调整可持续发展方针;AirTrunk数据中心贷款获绿色认证
本周ESG动态:GIC加强可持续发展与投资团队整合;AirTrunk为柔佛州数据中心获得23亿美元绿色贷款
本文由 AI 翻译,关键事实请以原文为准。
可持续投资
为应对新压力,GIC调整可持续发展战略
面对一个更加分裂和不确定的世界,新加坡主权财富基金新加坡政府投资公司 (GIC) 正在调整其可持续发展战略,这也是其更广泛投资方针调整的一部分。
GIC在其最新的年度和可持续发展报告中披露了多项变化,其中包括:更紧密地整合可持续发展与投资团队、应对能源转型中碎片化的机会,以及加强对实体气候风险的管理。
GIC表示,为应对首席执行官Lim Chow Kiat所描述的“一个更复杂、更多变的世界”,公司将在2026年对其已沿用十多年的投资框架进行调整。
他在报告中写道:“在GIC,我们一直认为,最严峻的风险是那些在悄然累积后突然显现的风险。如今,全球经济的各种制约因素正在收紧,而结果的差异性却在扩大,这创造了一个资源更稀缺、环境更复杂的世界。这些制约因素并非隔离存在。地缘政治的碎片化、财政灵活性的受限,以及技术和能源领域的瓶颈相互强化,其影响在不同市场中不均衡地显现。”
新的投资框架引入了两项关键变革,旨在强化GIC使命的首要地位,并赋予公司在执行使命时更大的灵活性。
第一项变革在于“战略投资组合”(Strategic Portfolio),该组合反映了新加坡政府的风险偏好和长期回报预期。它是确保GIC能够履行其基本使命——即维护并提升其所投资的国家国库的国际购买力——的主要工具。在新框架下,战略投资组合将从传统的以资产类别为中心的结构,转变为基于回报特性的配置,这是一种重功能而非形式的倾向。例如,以增长为重点的“股权”资产类别可以在上市和非上市股权之间自由部署资金,而不必局限于各类资产的既定配置范围。
第二项关键变革在于“GIC投资组合”(GIC Portfolio),GIC旨在通过该组合在风险限额内运用积极策略,为战略投资组合创造附加价值。新框架强调了该投资组合的目标是超越战略投资组合的表现。
总而言之,这些变革旨在让GIC能够更灵活地应对其所认为的投资领域中的深层不确定性和结构性变化,在这些领域,旧规则往往不再适用。
气候变化正是GIC视为重塑未来增长和风险格局的力量之一,因此其可持续投资方法也在不断演变,以进一步将可持续性融入投资职能中。在之前的架构中,GIC在各投资部门内设有专门的可持续发展团队,而现在公司表示,可持续发展团队和投资团队将更紧密地合作,以更好地把握气候变化和可持续发展趋势带来的机遇。
将可持续性内化于投资职能中,可以使GIC更好地应对未来的可持续发展风险和机遇。
GIC概述了可持续投资领域的三个重要转变。首先是可持续发展情绪和政策的变化。气候目标虽不如以往宏大,但更加注重与经济和社会需求的平衡。随着各国政府根据本国实际情况调整其气候路径,相关政策也变得更加碎片化。
第二个转变是,能源转型日益受到能源安全和韧性问题的驱动,而不再纯粹出于环境或经济原因。GIC预计这将加速市场对更清洁、更可靠能源系统的兴趣,因为“在气候雄心面临阻力的地方,对能源安全和韧性的关注反而获得了更多动力”。
最后,人工智能行业的迅猛发展也在为能源转型提供动力。GIC表示:“扩大可再生能源装机容量仍然是增加电力供应的最快途径,而电网现代化对于整合低碳能源和保持可靠性至关重要。”
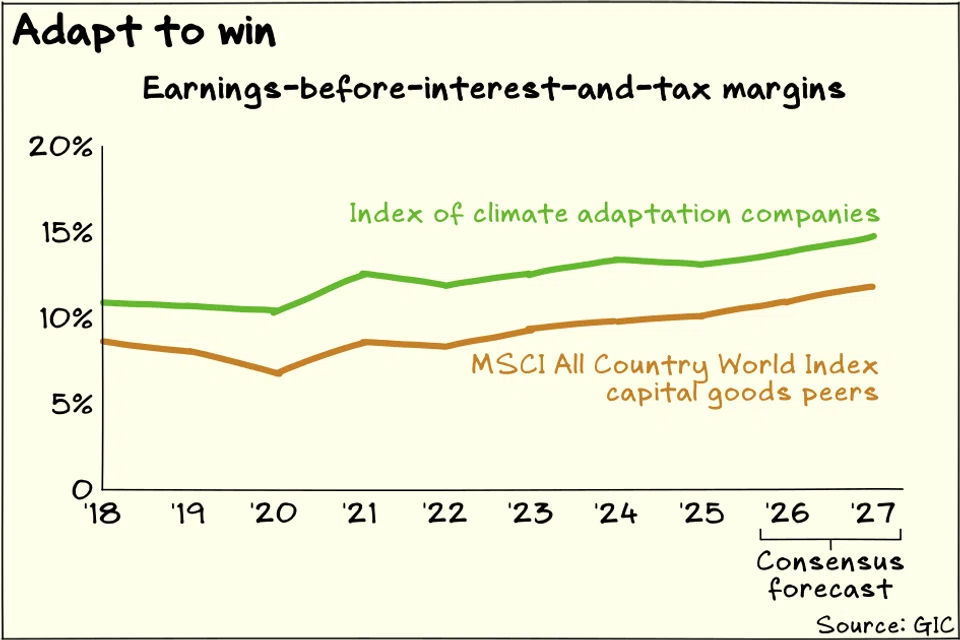
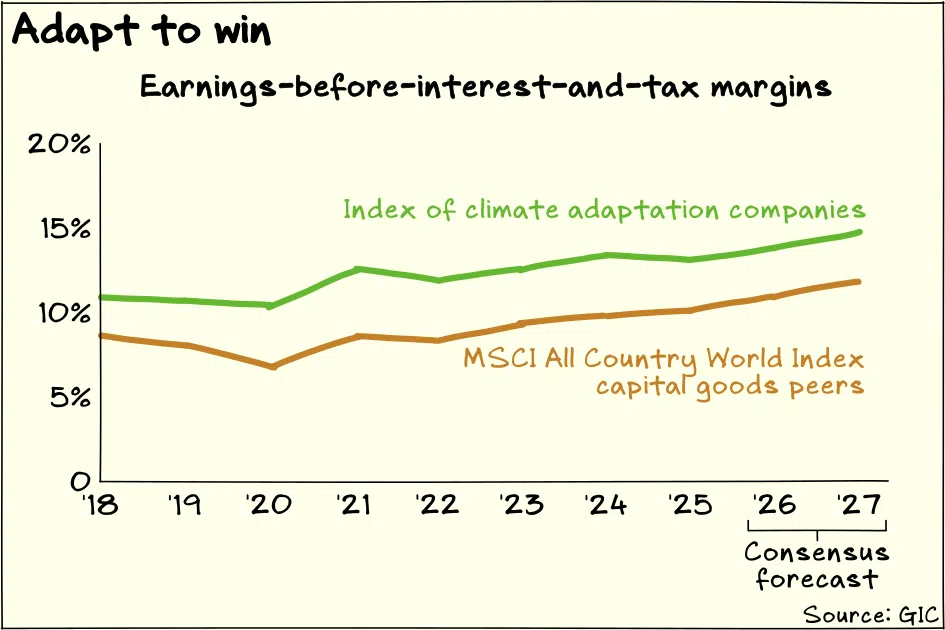
在过去几年中,GIC确定了三个与气候相关的“机会集”——脱碳解决方案、能源转型以及适应性与韧性。这些仍然是投资重点,但最新报告中做了一项重要调整,提升了对本地情况的重视程度。
GIC指出:“以往政策顺风大体趋同的格局,如今正让位于一个更加碎片化的局面。与可持续发展相关的战略现在需要更紧密地与当地政策条件和市场基本面相结合。”
总的来说,GIC看到了机会,但这些机会分布不均。
气候格局的碎片化也意味着气候变化的实体风险可能会增加。因此,GIC已将管理其投资的实体风险作为一项战略重点。关键在于,GIC明确表示,这些实体风险并非遥远的危险。
该公司声明:“全球向净零经济的转型速度不够快,无法避免气候和环境发生重大的物理变化。这为我们投资的公司和资产带来了真实且近期的实体风险。我们力求充分理解并适当地承担这些风险。”
报告强调了资产损坏和保险成本上升的威胁,并指出,对于实体风险敞口高的资产,公司将评估其风险管理措施和可能的剥离机会。公司还对估值具有吸引力且行之有效的适应性和韧性解决方案提供商进行战略性投资,并将在适当时支持企业实施适应性战略。
GIC并未报告其投资组合的排放量,但目前也在研究如何更好地衡量其投资组合的脱碳进展。GIC表示,正在制定自己的衡量指标,包括反映其投资组合排放强度的方法,并辅以转型指标、气候转型带来的增长潜力敞口以及气候风险敞口。
这些指标一旦就绪,将受到欢迎。通过其年度报告和不定期发布的论文,GIC在分享其作为长期投资者如何看待和处理可持续发展问题方面,有着值得称道的历史和宝贵见解。然而,该公司尚未披露可用于了解其投资组合在可持续发展影响和相关风险敞口方面的进展指标,尤其是在气候影响、风险和机遇方面。没有这些指标,外界很难了解GIC将其战略转化为实践的成效如何。
可持续金融
数据中心绿色贷款引发的争议
绿色金融中一个不太符合直觉的方面是,其环境效益是相对的。一个项目即使碳足迹很高,也可能有资格获得绿色资金——前提是其碳足迹远小于效率更低的替代方案。
为数据中心提供绿色资金的做法,经常引发关于什么才应被视为“绿色”的辩论。
AirTrunk公司最近为其位于柔佛州的超大规模数据中心项目获得了一笔23亿美元的绿色贷款。该交易之所以能获得绿色标签,得益于其能源和用水效率。该数据中心的设计目标电源使用效率(Power Usage Effectiveness, PUE)为1.37,这意味着用于计算的每单位能源,就有额外的0.37单位能源用于冷却等设施运营。全球数据中心的平均PUE值约为1.5至1.6。
该中心还将采用“先进的节水冷却技术”,不过AirTrunk尚未公布其将达到的具体节水效率水平。
对数据中心绿色融资的许多批评源于一个事实:即使这些数据中心效率很高,它们仍会产生大量温室气体排放。一笔为产生如此多排放的项目提供资金的贷款,怎么还能被认为是绿色的呢?
简短的回答是:因为它显著提高了效率。
详细的回答是:此外,该项目发展带来的效益被认为值得其产生的绝对排放量;而且,虽然在某些情况下通过可再生能源证书等机制实现净零排放是可能的,但在许多情况下并不可行。
尽管如此,对于数据中心的绿色资格门槛,仍存在一些合理的批评,主要涉及这些门槛是否足够严格和全面。
一个问题是,资格门槛因司法管辖区而异。例如,在新加坡,数据中心的PUE门槛是1.35,这意味着如果AirTrunk的项目建在新加坡,将没有资格获得绿色融资。虽然这些差异合理地反映了当地情况,但也引发了担忧,即数据中心开发可能会选择阻力最小的地区。
另一个担忧是,资格标准可能不够全面。例如,资格标准通常定义狭窄,一般不综合考虑电力供应的碳强度、水资源使用和对社区的总体影响。
或许,数据中心一个更根本的问题在于其使用方式本身效率低下。即使PUE为1.5,数据中心的大部分能耗仍用于IT设备进行的计算。数据中心之所以迅速增多并消耗大量电力,是因为存在海量的数据存储和计算活动,而其中大部分活动可能并无实际用途。我们真的需要那么多数据吗?每家科技公司都需要建立自己的大型语言模型吗?我们有必要对ChatGPT说“请”和“谢谢”吗?
数据中心有其完全合法的用途,取消绿色融资可能会使这些应用无法在更可持续的基础上从技术中受益。减少浪费性使用,或许是降低数据中心碳足迹更有效的方法。