

拟议的集体出售改革或将老旧房地产和商业地段重新带回市场
市场观察人士表示,价格预期的错配和项目可行性仍是影响最终结果的关键因素。
本文由 AI 翻译,关键事实请以原文为准。
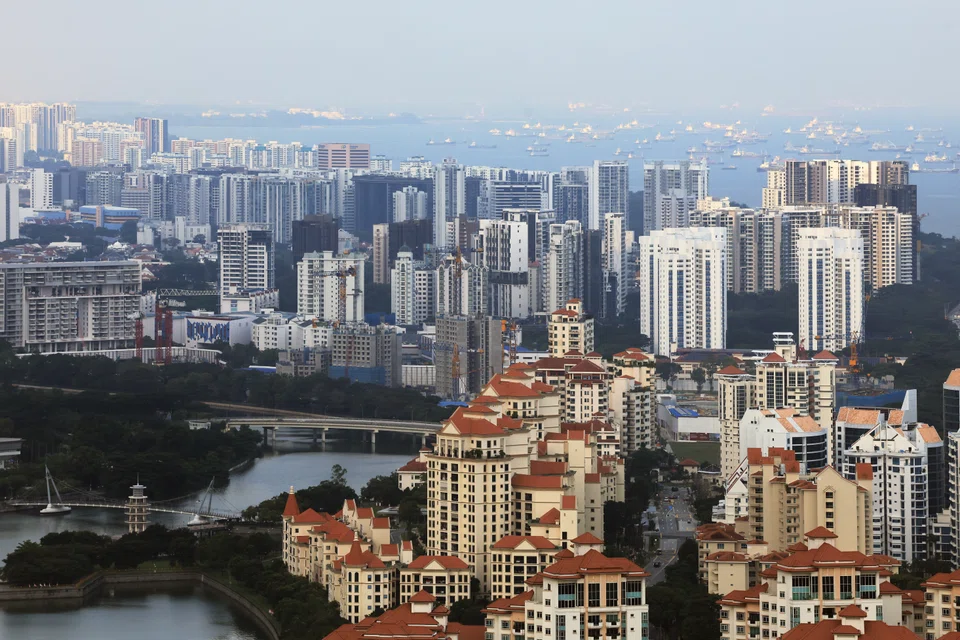
【新加坡】在新加坡集体出售制度的拟议修改下,那些坐拥大片土地却一直难以获得业主支持的老旧项目,或将迎来重新发展的机会。
业内人士表示,对于分层地契的商业建筑而言,这些修订尤其可能成为改变游戏规则的关键。
由律政部(MinLaw)于周二公布的修订案,包括将楼龄超过60年的项目的集体出售同意门槛降至65%,楼龄介于40至59年的项目则降至70%。
其他拟议的修改包括:将征集签名的期限减半至六个月;延长集体出售失败后的限制期;以及将集体出售制度的适用范围扩大至某些非分层地契的私人住宅项目,这些项目的单位业主持有长期租约,但不拥有其下土地。
虽然这些提议预计将增加潜在集体出售项目的数量,但房地产从业者提醒,权衡取舍和商业现实依然存在。
SRI资本市场管理合伙人Low Choon Sin表示:“从实际角度来看,这些变化似乎旨在促进真正老旧项目的更新,而不仅仅是全面‘简化’(集体出售过程)。”
第一太平戴维斯(Savills Singapore)研究与咨询部执行董事Alan Cheong指出,许多“唾手可得”的项目已在早前的集体出售周期中被重新发展,如今可行的选择已越来越少。
三大“引人注目”的重建候选项目
他补充说,在余下的候选项目中,一些建于1970年代和1980年代初的大型老旧住宅项目尤其“引人注目”。“这些房地产项目通常占地面积广阔,在许多情况下,根据现有的规划参数,它们具有巨大的重建潜力。”
这些项目包括拥有918个单位的Braddell View(据称重建后可提供2600个新住宅)、拥有516个单位的Laguna Park(可提供1700个新住宅),以及拥有660个单位的Pine Grove(可容纳超过2000个新单位)。
PropNex首席执行官Kelvin Fong指出,这三个公寓项目均在1978年至1984年间竣工,楼龄现已超过40年,并且都曾经历过不成功的集体出售尝试。
AlpsEdge房地产公司执行董事Tan Hong Boon预计,结合近期针对大型集体出售重建项目的额外买方印花税(ABSD)减免框架的调整,此次拟议的修订将鼓励更大、更老旧的项目重启集体出售的尝试。
Huttons Asia数据分析高级总监Lee Sze Teck估计,新加坡约有150个楼龄介于40至59年的私人非有地项目,以及不到10个楼龄达60年及以上的项目。这些项目正面临日益严峻的维修问题和不断增加的开支。
他表示,这些老旧项目中约有40%位于第9、10和11区。例如,拥有永久地契的Pandan Valley、位于荷兰区的999年地契公寓Ridgewood,以及位于武吉知马的99年租赁地契项目Hillcrest Arcadia。
新加坡房地产发展商公会(Redas)表示,这些修订也将支持中央商业区和乌节路等成熟区域内老旧商业和综合用途资产的“及时更新”,并有助于保持新加坡“关键商业区的竞争力和活力”。
Realion集团首席执行官Desmond Sim表示,降低同意门槛对于不受额外买方印花税(ABSD)影响的商业项目而言,可能尤其重要。
他说:“我们经手过几个项目,就差不到五个单位就能达到80%的门槛,所以(降低同意门槛)可能会改变整个局面。”
Lee表示,围绕吉门营房和马裕森林(Maju Forest)等地点规划发展的辩论,凸显了满足未来住房需求的选项有限。
在2025年,至少16宗集体出售尝试中只有五宗成功。而在前一年,市场上仅有四个地段找到了买家。
障碍犹存
尽管如此,业内人士表示,仅靠降低门槛可能不足以促成集体出售交易;定价仍是关键的决定因素。
Cheong说:“集体出售的一个潜在障碍是保留价,这可能导致重建在经济上变得不可行。”他补充说,当高额的土地增值费和补足地契年限的保费被计入开发成本时,情况尤其如此。
他表示,在更高ABSD税率生效前购房的外国业主构成了另一项挑战。 自2023年4月起,外国人在购买住宅物业时需缴纳60%的ABSD。如果集体出售成功,这些外国业主可能会在投票中落败,并在寻找替代住所时,面临按现行ABSD税率计算的更高购置成本。
Sim表示,政府认识到,1970年代末和1980年代初的一些关键项目,包括前私有化中等入息公寓(HUDC)和Pine Grove公寓,需要“助一臂之力”才能成功。然而,价格预期必须切合实际。
他说:“说到底,唯一的决定因素是达成一个买卖双方都能接受的价格。你可以拥有世界上所有的点缀,但主菜本身必须行得通。”
Sim补充说,开发商在政府土地出售中有更“直接明了”的选择。这些地块不需要拆除现有建筑,道路划线清晰,而且“没有意外,也没有反对意见”。
第一太平戴维斯(Savills Singapore)投资销售与资本市场董事经理Jeremy Lake表示,政府售地计划(GLS)也提供了“非常多有吸引力的地段选择”。他说:“这些地段可能仍是大多数开发商的关注焦点。”
然而,需要权衡的是地点。Sim表示,虽然政府售地计划(GLS)包括一些“优质地段”,如前马场地段,但许多其他地块位于郊区,如登加(Tengah)和真查鲁(Chencharu)。相比之下,集体出售的地段通常位于设施完善的成熟社区。
拟议的修改也可能带来新的挑战。
Lake说:“一些业主肯定会对降低门槛感到不满,并且很可能会强烈反对。”
大大缩短的签名征集期也可能使整个过程更具挑战性。SRI的Low指出,虽然将期限从12个月缩短到6个月可以保护业主免受“拖沓”的集体出售过程影响,但这也意味着集体出售委员会必须在正式启动程序前“做好充分准备,进行清晰沟通,并从基层建立良好的支持”。
他指出,对于大型非住宅项目,如工业、商业和综合用途项目,由于大部分单位由公司实体而非个人持有,压缩后的时间表可能尤其具有挑战性。
Cheong还强调了对房地产市场的潜在连锁反应,即一波成功的集体出售将产生大量需要寻找替代住所的搬迁业主。
考虑到一些业主的年龄偏大,Cheong推测许多人可能会选择降级购买转售组屋。
他表示,取消15个月的等待期可能会促使更多搬迁的私宅业主转向购买转售组屋,这可能推高整个房地产市场的需求和价格。
与此同时,Cheong表示,将大型地块重建为单位数量远超以往的项目,最终可能增加大量供应,并“导致现货租赁市场消化不良”。
TRENDING NOW

LTA proposes combining car COE categories, adding rebate-surcharge system
StarHub to acquire MyRepublic’s mobile business amid ongoing telco consolidation

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

