

超越“纸老虎”:调整新交所监管框架以适应亚洲需求
必须先驱制定新规则,并建立独创的最佳实践
本文由 AI 翻译,关键事实请以原文为准。
1976年,也就是《商业时报》(The Business Times)创刊的同一年,在世界的另一端也发生了一件非常重要的事件。
那一年,美国证券交易委员会(SEC)要求纽约证券交易所(NYSE)修改其上市要求,增设一个由独立董事(IDs)组成的审计委员会。从此,我们今天所熟知的独立董事角色便应运而生。
SEC之所以提出这一要求,其背景是1970年大型铁路运营商Penn Central因财务问题破产,而公司董事们对此完全始料未及;此外,1973年又爆出数百家公司向时任总统Richard Nixon的连任竞选活动提供非法政治献金的丑闻。
这两起接连发生的重大丑闻,催生并强化了一种新兴观念,即董事会需要真正独立才能有效监督管理层。
从那时起,对独立董事会的支持稳步增长。如今,这已被公认为全球公司治理的最佳实践。
新加坡交易所(SGX)的规则手册要求,独立董事必须在上市发行人的董事会中至少占三分之一。在《公司治理准则》中,如果董事长不独立、是管理层的一员或兼任总裁,这一要求则提高到一半。(* 见修订说明)
然而,和许多其他认可董事独立性必要性的亚洲司法管辖区一样,新加坡仍在努力应对“纸老虎”问题:即那些无法或不会有效制衡控股股东的独立董事。
在发展其监管框架的过程中,特别是在涉及透明度和治理的部分,独立性挑战只是新加坡交易所监管公司(SGX RegCo)面临的若干挑战之一。
随着新加坡股市进入反思和复兴时期,我们显然需要重新审视构成我们规则基础的许多假设。
SEE ALSO
我们已经有足够长的时间来认识到,一些在西方发达市场行之有效的概念,例如依赖独立董事——他们对管理层的制衡作用要强于对控股股东的制衡——在本地可能效果不佳,至少在未经调整的情况下是如此。
移植的制度
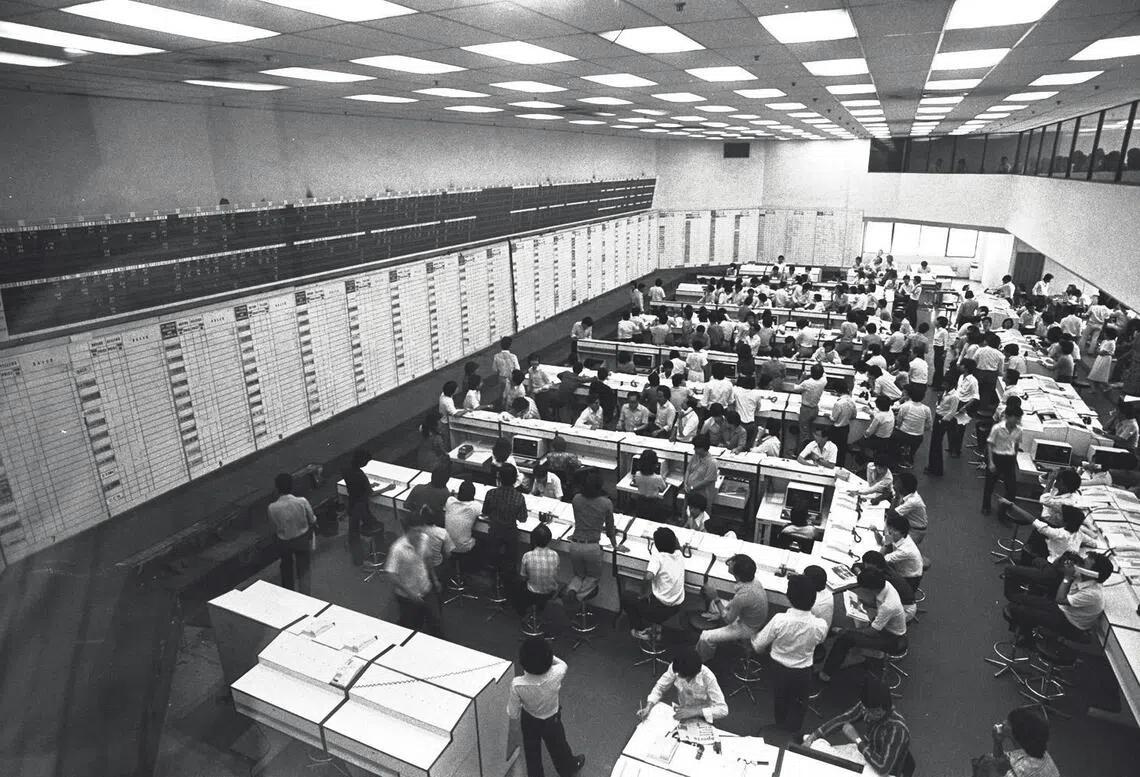
新加坡证券交易所(Stock Exchange of Singapore)是合并组成新交所的前身公司之一,它成立于1973年,仅比《商业时报》早几年。
从宏观历史来看,我们是一个非常年轻的交易所。世界上最古老的阿姆斯特丹证券交易所成立于1602年。纽约证券交易所(NYSE)可追溯至1792年,而伦敦证券交易所则始于1801年。
与许多其他相对年轻的亚洲交易所一样,新加坡在建立其监管制度时,也大量借鉴了历史更悠久的交易所的做法。这样做是必要的,一方面是因为若不如此将难以吸引国际投资者,另一方面则是因为成熟的制度已有被证实的良好记录。
到目前为止,许多这些移植过来的制度都运作良好。作为国际证券委员会组织的成员,新交所的上市和交易规则与各项国际基准保持一致,例如会计准则和市场监督等。
与许多其他相对年轻的亚洲交易所一样,新加坡在建立其监管制度时,也大量借鉴了历史更悠久的交易所的做法。这样做是必要的,一方面是因为若不如此将难以吸引国际投资者,另一方面则是因为成熟的制度已有被证实的良好记录。
到目前为止,许多这些移植过来的制度都运作良好。作为国际证券委员会组织的成员,新交所的上市和交易规则与各项国际基准保持一致,例如会计准则和市场监督等。
然而,情况也已表明,一些制度的运作效果优于其他制度。依赖董事会独立性作为制衡手段,就是一个明显需要改进的方面。
另一个例子是,我们的公司治理准则与英国的准则高度一致。在英国市场,机构投资者会积极监督企业信息披露,并通过抛售股票或投票否决议案的方式,来惩罚透明度低或行为不当的公司。
新加坡监管制度中其他被认为需要改进的方面还包括:股东投票规则、发行人披露的内容、可接受的公众持股量水平,以及小股东的补救途径。
前进之路
这并不是说新加坡应该放弃其现有的监管原则。
我们在市场上已经看到独立董事有效履行职责、为股东争取更好结果的例证。我们也看到,积极的股东能够并且确实成功地推动了变革。
然而,在我们作为一个真正的亚洲交易所站稳脚跟的过程中,我们的监管必须适合自身的环境。
我们市场中个人控股和家族控股公司的占比较高,这清楚地表明大股东与小股东之间的利益冲突需要得到更好的解决。
与此同时,关注我们市场的机构投资者比例较低,这表明仅靠市场纪律可能无法产生某些预期的结果。
这究竟意味着什么?答案仍在探索之中。这些也是亚洲大多数交易所正在努力解决的问题,解决方案尚待分晓。
我们可以肯定地说,我们应该会看到一些偏离西方发达市场既定做法的调整。新交所监管公司必须先驱制定一些规则,并建立我们自己的最佳实践,而不是从别处移植。
投资者应该已经从我们推出的薪酬、投资者关系和股息政策强化披露要求中,看到了朝这个方向迈出的第一步。
正如该公告所示,我们也在着手更新《公司治理准则》。我们正在考虑的一些变化将属全球首创。
在我们发展监管框架以适应亚洲的特殊情况时,预料会产生一些不适。我们希望董事、管理层、股东和市场专业人士能深思熟虑如何应对。
也许,50年后,在某个地方会有人写下这样一个开创性的时刻:新加坡选择在监管方面走上自己的道路。
作者是新交所监管公司(SGX RegCo)的总裁
* 修订说明:为使文章更清晰,内容稍作编辑
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Britain’s mansion tax shows the difficulty of targeting wealth
Three hats, one goal: How Ng Kian Swan runs sustainability at NUHS
COE review: The gap between luxury and mass-market cars isn’t the only one worth bridging

