


在新兴市场债券抛售潮中,交易员关注亚细安市场的投资良机
马来西亚和菲律宾债券或将迎来资金流入,但伊朗冲突可能导致信贷环境持续脆弱
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 新兴市场(EM)债券的抛售潮开始显现出东南亚市场的选择性投资机会,投资者正越过短期波动,为更高的收益率和潜在的市场反转进行布局。
尽管总体前景仍趋谨慎,但多位投资组合经理告诉《商业时报》,他们对东南亚市场的局部领域日益乐观,因为避险资产和超卖债券都变得具有吸引力。
对于该区域中较少受伊朗战争影响的经济体,其财政稳定已转化为债券资金流入,因为交易员纷纷涌向那些外部平衡状况更强、更能缓冲能源驱动的通胀冲击的市场。
William Blair Investment Management 新兴市场债券投资组合经理 Clifford Lau 表示:“在我们看来,马来西亚是该区域中更具韧性的经济体之一。”
他表示,该国作为能源出口国和石油生产国的地位,使其在一定程度上免受全球能源价格上涨的影响,而其液化天然气的出口收入也可能因销售价格上涨而增加。
自2月底美国和以色列对伊朗进行协同打击以来,新兴市场债券大幅下挫,与2025年其压倒性的优异表现形成鲜明对比。
作为2025年华尔街最受青睐的交易之一,新兴市场的本币主权债券去年的回报率高达22.8%。
2025年的优异表现,是在投资者所谓的“新兴市场债券失落的十年”之后出现的。去年,随着投资者重返这些市场(包括东南亚的几个市场),持续多年的资金外流趋势发生了逆转。
投资者逃离新兴市场
尽管周三(4月1日)因市场寄望美国可能很快结束对伊朗的打击,债券价格曾短暂飙升,但这些资产的回报率在2026年已经下跌了3.8%。
来自货币贬值的新压力、全球增长放缓的威胁以及通胀风险的加剧,导致本地利率居高不下,并压低了债券价格——这与全球债券市场的广泛变动趋势一致。
Lau 指出:“这重新引发了人们对滞胀背景的担忧,给新兴市场资产带来了不成比例的压力。”
FTSE Russell 全球投资研究高级经理 Belle Chang 表示,前端收益率——通常对央行政策最为敏感——受到的冲击最大。
Chang 指出:“市场一直关注通胀的影响。”
Lau 表示,这导致新兴市场债券的信贷利差扩大——即风险较高的资产收益率相对于较安全的资产上升——因为投资者已经计入了货币宽松政策延迟和增长疲软的预期。
他补充说:“货币贬值预期仍然是本币市场表现不佳的关键驱动因素。”
这位投资组合经理表示,相比之下,硬通货债券受到的打击较小。
Brandywine Global 投资组合经理兼高级研究分析师 Carol Lye 表示,这类资产——以美元或日元等稳定货币计价的主权和公司债券——由于避险资金流使这些货币保持坚挺而受到了一定的缓冲。
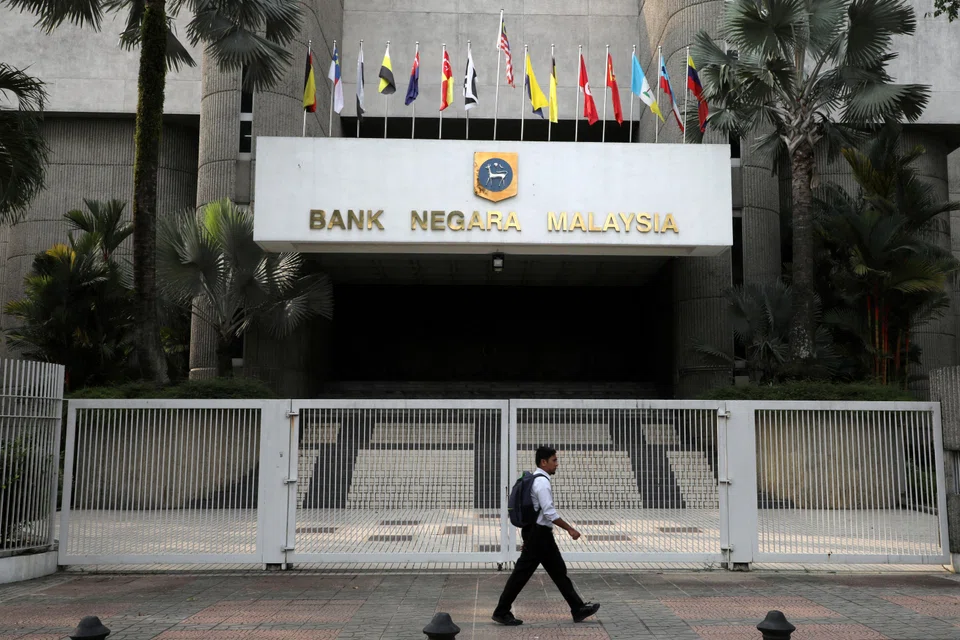
马来西亚的本币债券是东南亚的一个显著例外。Maybank 指出,自2月底冲突爆发以来,外国投资者购买林吉特计价债券的速度加快,截至3月24日,资金流入已达85亿林吉特。
马来西亚林吉特是今年亚洲表现最佳的货币之一,因为这个净能源出口国在很大程度上抵御了能源引发的滞胀压力,而这种压力正威胁着其许多东南亚邻国。
Maybank 指出,这将是自2025年5月以来最大的单月资金流入。相比之下,Maybank 外汇研究主管 Saktiandi Supaat 在周三的一份报告中表示,本月迄今印尼和泰国都出现了资金外流。
他说:“这次不能排除避险需求。” “鉴于林吉特债券相对稳定的基本面和地缘政治环境,中东的紧张局势有助于提升其吸引力。”
Saktiandi 表示:“我们预计需求将保持坚挺,这得益于非发达市场的外国官方投资者在中期内寻求美元资产以外的多元化投资。”
近期的波动并未削弱马来西亚对其一级市场吸引全球资本的乐观态度。据报道,该国政府正寻求自2021年以来首次重返美元债券市场,寄望于投资者对其主权债券的兴趣有所改善。
被错误定价的风险
与此同时,这次抛售也促使一些投资者在该区域受创最严重的债券市场中,从被错误定价的风险中寻找机会。
Lye 表示:“新兴市场仍然是一个焦点领域,因为它们能提供更高的收益——现在由于战争,收益率甚至更高了。”
她指出,菲律宾就是其中一例。该国是东南亚最易受到战争带来的能源冲击的国家之一,其约90%的原油进口来自中东。
因此,由于通胀预期上升和流动性相对稀薄引发了抛售,交易员纷纷逃离菲律宾债券——其收益率一度比冲突前水平高出100个基点。
Lye 说:“尽管通胀预测有所提高,但菲律宾的通胀是从低基数和疲软增长的背景下开始的。” 她指出,这可能会限制菲律宾央行加息的意愿,从而增加了收益率企稳或逆转的可能性。
然而,Maybank 的 Saktiandi 对该资产在央行可能采取鹰派立场风险下持续反弹的潜力仍持谨慎态度。
他指出:“迄今为止的强劲上涨确实表明其上行空间可能已经有限。” “但与此同时,全球利率形势好坏参半,仍需保持谨慎。”
过去一周,由于冲突是否可能降级的不可预测性,债券收益率剧烈波动。周三,美国总统 Donald Trump 宣布他打算在两到三周内结束在伊朗的冲突,促使债券市场反弹。
尽管如此,Lau 认为,即使冲突迅速平息,损害可能已经造成,因为许多国家的通胀预期已被重塑。
他说:“虽然收益率可能会部分回吐近期的涨幅,但短期内完全逆转至冲突前水平的可能性不大。”
FTSE Russell 的 Chang 表示:“供应链需要时间来恢复或重建,这意味着供应限制可能仍会持续存在,即使在冲突结束后。”
评级机构警告称,如果冲突延长,战争可能导致全球经济的信贷环境收紧。
Moody’s Ratings 分析师 Li Ruosha 在3月26日的一份报告中表示:“面临短期到期或浮动利率债务的借款人,其偿债成本将突然增加。”
她指出:“银行因预期资产质量会减弱而做出反应,将进一步收紧贷款标准,从而进一步限制信贷供应。”
在亚洲,S&P Global Ratings 的分析师表示,在冲突发生前,该地区的融资条件一直很强劲,强劲的投资者需求和紧缩的信贷利差为发行人提供了有利的融资渠道。
他们在3月26日的一份报告中指出,战争的初步影响仍在可控范围内,但持续的冲突可能促使投资者要求其债券投资提供更高的风险保费。
S&P 指出,即使在冲突发生前,印尼、马来西亚和泰国等国的企业信贷周期已呈现收缩趋势。
分析师表示:“不断扩大的地缘政治冲突、私人信贷困境以及科技行业繁荣景象的急剧逆转,都可能挫伤市场情绪,颠覆该地区的融资渠道,从而加剧信贷调整。”
TRENDING NOW

Peter Kwee’s Ridley Park bungalow on the market with S$100 million asking price

Motoring tycoon Peter Kwee is back in court: Here are his previous legal battles

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

South-east Asia has lost Nvidia’s best salesman

