

「看似便宜」的马来西亚公寓,或让新加坡买家付出远超预期的成本
疲软的林吉特或增加对外国买家的吸引力,但专家指出,税收、融资规则和转售流动性等因素至关重要。
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡讯】对新加坡买家而言,林吉特汇率或许让马来西亚的房产看似便宜,但专家警告,相对的可负担性不应被误认为是真正的价值。
按新元计算,价值100万林吉特(约32万3711新元)或150万林吉特的马来西亚房产可能颇具吸引力。但专家表示,一旦将外国买家购房门槛、州政府同意书要求、法律费用、融资限制、税收以及脱手时的流动性等因素考虑在内,这种简单的价格比较就站不住脚了。
自2026年1月1日起,马来西亚将涉及非公民和外国公司的住宅房产转让统一印花税税率提高一倍至8%,使得购房成本计算变得更为严苛。
永久居民不受这项针对外国买家的更高税费影响,继续按分级税率缴付。
而在出售房产时,潜在的买家群体也可能大幅缩小。
价格标签背后的隐藏成本
在判断马来西亚房产是否便宜之前,海外买家应首先弄清楚持有一套房产的实际成本。
律师事务所Miranda & Samuel的合伙人、著有《房地产法》一书的George Miranda告诉《商业时报》,在马来西亚的住宅市场,外国买家实际上是在与本地人不同的赛道上购物。
他表示,宣传册上的价格只应被视为一个起点。
各州设定的最低购房门槛促使外国买家转向价值更高的房产,而同意书规定和其他限制则进一步缩小了他们可选择的房源范围。
根据《国家土地法典》,任何向外国公民转让土地的行为都必须获得州政府的同意——这是一项实质性要求,而非简单的形式主义。
自今年1月马来西亚对非公民和外资公司购买住宅物业征收统一印花税以来,这一差距进一步扩大。
以一套价值150万林吉特的房产为例,仅转让印花税一项,外国买家就需支付12万林吉特,而马来西亚公民在同等交易中按分级税率仅需支付约4.4万林吉特。
Miranda表示,一旦加上州政府同意费、法律费、估价费和注册费,外国买家的总购置成本可能会比标价高出8%至11%。
“那套150万林吉特的房产,最终支出可能接近160万林吉特。”
这种不对称性也延伸到了退出机制上。外国买家在持有房产的前五年内,需缴纳30%的房地产盈利税(Real Property Gains Tax, RPGT)。若在第三年获利30万林吉特,则意味着在计算经纪费和其他交易成本之前,就要缴纳9万林吉特的税款。
“当本地人以40万林吉特的价格购买时,你却以100万林吉特购入,你支付的价格是他们的一倍以上。当你想要出售时,就会遇到麻烦,因为在那个价位上没有买家。”
FAR Capital创始人Faizul Ridzuan
综合来看,Miranda的例子显示了成本累积的速度之快。一个外国买家购买一套150万林吉特的房产,持有三年后以30万林吉特的利润出售,在扣除经纪费和其他交易费用前,可能需要支付约21万林吉特的印花税和房地产盈利税(RPGT)总额。
五年后,该税率降至10%,而马来西亚公民在持有房产六年后则无需缴纳房地产盈利税——这一差异显著改变了外国业主的投资回报状况。
融资问题会使情况进一步改变。银行通常向外国买家提供60%至70%的贷款比例,这意味着需要更多的前期资本,并降低了杠杆效应。
这使得购房从一场简单的汇率博弈,转变为对持有能力的考验。疲软的林吉特可能让入门价格看起来很吸引人,但买家在退出时仍需承受更大的现金支出、更高的交易成本,以及在某些地区更小的转售买家群体。
Miranda还指出了一个时间上的风险。在计算印花税时,关键日期是转让文书的执行日期,而不是签署买卖协议(Sale-and-purchase agreement, SPA)的日期。
因此,在2025年底签署买卖协议的买家需要确认,如果其转让文书在2026年1月1日或之后执行,是否会适用新的税率。
正确解读市场层级
FAR Capital是一家通过谈判批量购买开发商未售库存房产的投资公司,其创始人Faizul Ridzuan告诉《商业时报》,许多新加坡买家习惯用新加坡的价格直觉,来判断一个由不同收入水平、买家行为、流动性和退出条件所构成的市场。
他的框架将市场大致分为三个层级:
- 第一层级(Tier 1)地区——包括外籍人士聚集的满家乐(Mont Kiara)和吉隆坡交通便利的谷中城(Mid Valley)商业零售区——这些是本地与外国需求重叠的区域,使得转售流动性更具韧性。
- 第二层级(Tier 2)地区——涵盖成熟的中上阶层社区,如首都一个成熟的住宅郊区Taman Tun Dr Ismail——这些地区受富裕的本地家庭欢迎,但外国需求相对较少。
- 第三层级(Tier 3)地区——包括士毛月(Semenyih)和万挠(Rawang)等偏远或工业较集中的走廊地带——这些地区距离吉隆坡核心区较远,近年来出现了大量的新住房供应。
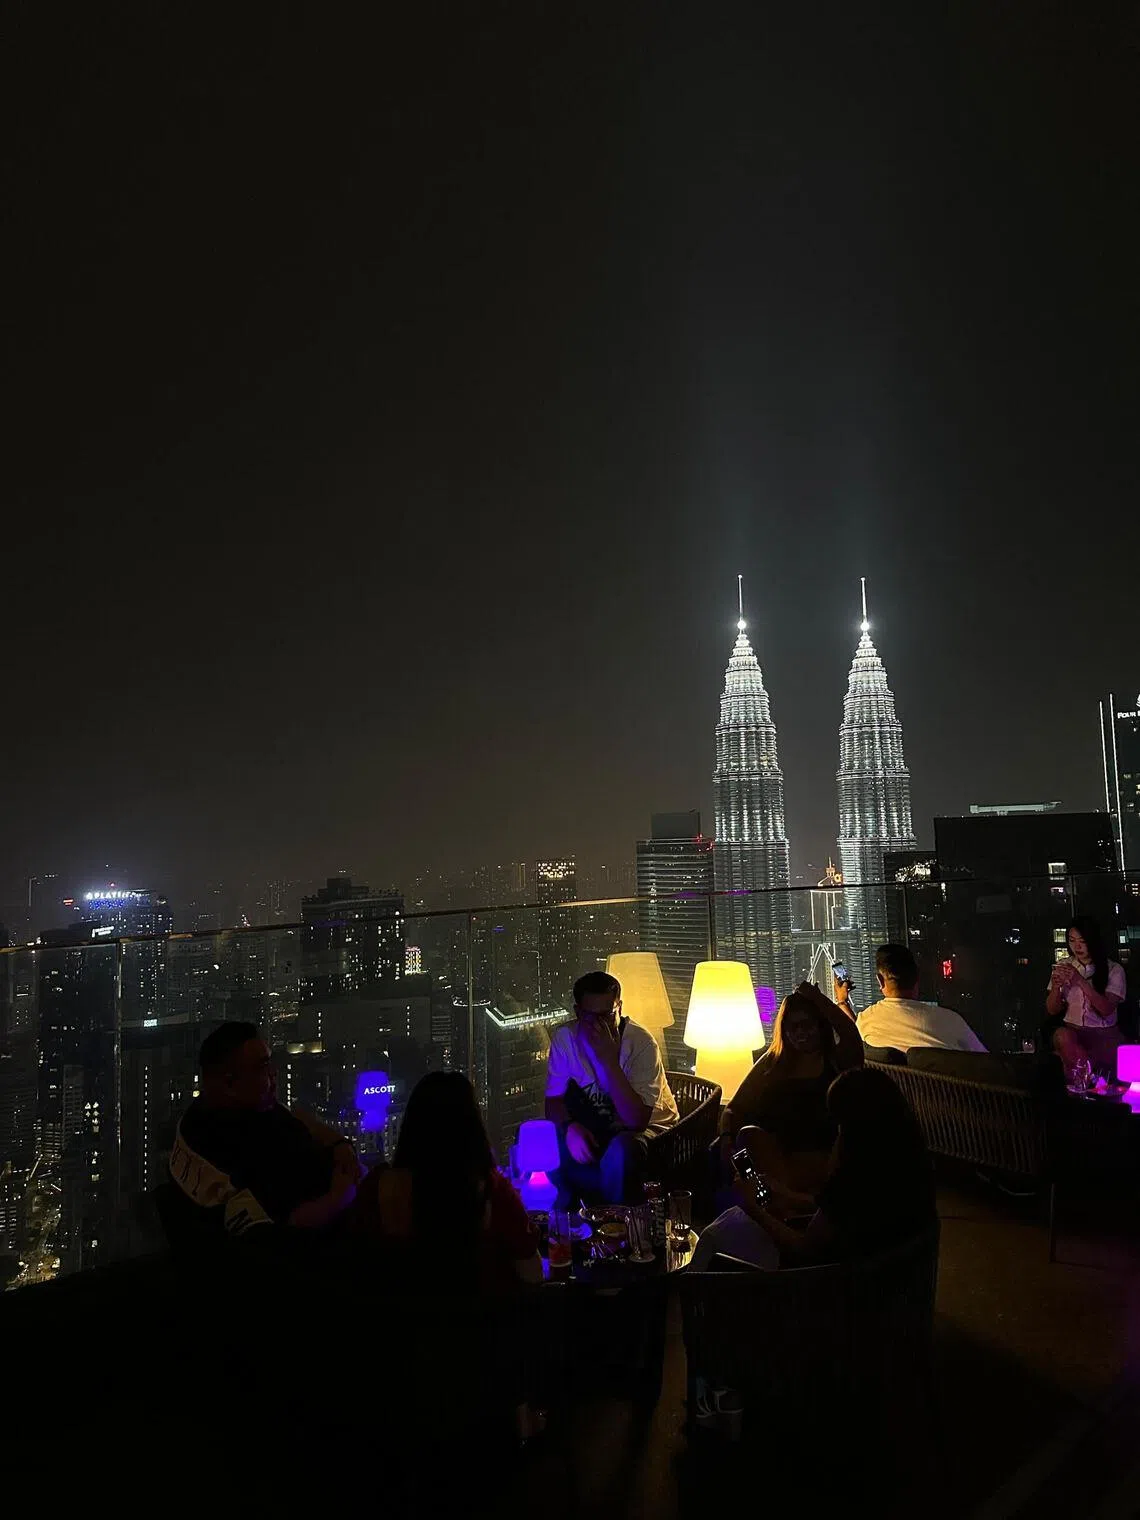
他表示,风险在于为错误的层级支付了溢价。
“当本地人以40万林吉特的价格购买时,你却以100万林吉特购入,你支付的价格是他们的一倍以上。当你想要出售时,就会遇到麻烦,因为在那个价位上没有买家。”
他补充道:“以第一层级的价格购买第二层级的房产,正是人们亏钱的方式。”
他表示,关键变量不在于房产在货币转换后是否显得便宜,而在于其购入价格是否为租金收益率和最终转售留下了空间。
他警告说:“如果你以为100万林吉特是个折扣价而买入,你仍然会亏钱。但如果你以本地市场能够支撑的正确价位进入,你就能赚钱。”
双城记
非公民在马来西亚住宅市场中仍占很小一部分。根据国家房地产信息中心发布的《2025年房地产市场报告》,他们约占住宅交易量的1%。
但马来西亚房地产发展商会(Real Estate and Housing Developers’ Association Malaysia)主席Ho Hon Sang表示,他们的经济分量比该比例所显示的要大。
Knight Frank Property Hub国际项目营销执行董事Adrian Yeoh指出,新加坡买家倾向于关注马来西亚的两个市场:新山和吉隆坡。然而,这两个市场的表现有所不同。
新山是一个交易量更大的市场,这得益于其可负担的房价、不断改善的交通连接以及围绕柔佛-新加坡经济特区的经济发展势头。
与此同时,吉隆坡吸引的是更具选择性的需求——集中在吉隆坡城中城(Kuala Lumpur City Centre)、敦拉萨国际贸易中心(Tun Razak Exchange)和武吉免登(Bukit Bintang)等核心地带。
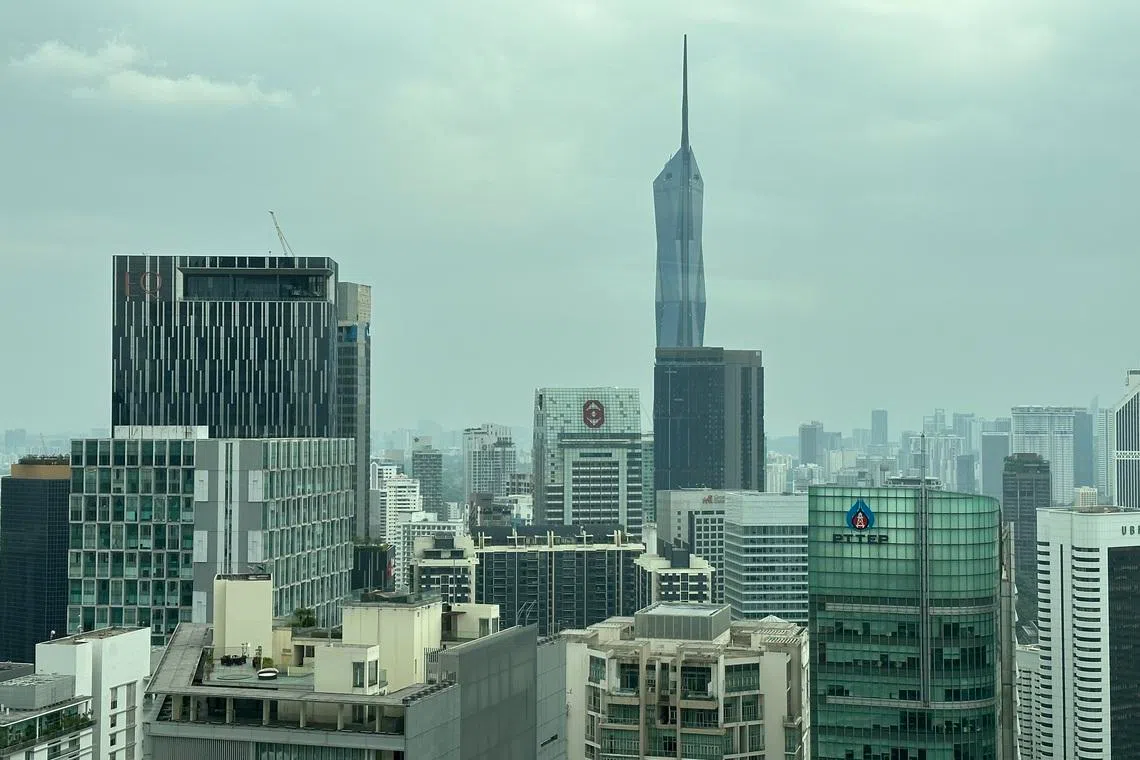
但Yeoh提醒,基于汇率的比较不能替代投资分析。
更值得关注的问题是,在考虑到本地市场的内部需求、收入水平、供应量和退出流动性的情况下,一项房产的定价是否合理。
在投资者集中的高层建筑走廊——尤其是在吉隆坡和新山供应量大的地区的服务式公寓和小型办公室/家庭办公室(SOHO)单位——买家最容易高估其流动性。
他表示:“流动性是真实存在的,但它与地点、细分市场和价格息息相关。”
基础设施有助益,但非处处皆然
跨境置业的故事已不再仅仅是投资者押注新山下一个房地产周期。
每天有超过30万马来西亚人往返于新山和新加坡之间,其中很大一部分人目前在新加坡以高昂的月租金租房。随着交通连接性的改善,在新加坡工作、在新山拥有房产的方案可能变得越来越可行。
新山-新加坡快速过境系统(Johor Bahru-Singapore Rapid Transit System Link)计划于2027年1月开始运营,单程通勤时间约为六分钟。
Yeoh说:“这不是投机性需求,而是现有的用户群体对基础设施改善和成本动态作出的反应。”
他指出,变化最大的是买家的意图。早期的周期更多是由短期交易和炒房活动驱动。如今的买家则更关注长期可用性、地理位置和基本面。
对于新山而言,这一区别至关重要。基础设施可以在已有真实用户基础的地方支撑需求,但它不会自动拯救那些主要围绕外国投机性购买进行定价或营销的项目。
对于那些愿意超越汇率换算、全面评估入场、持有和退出成本的买家来说,马来西亚仍然是一个有深度且法律清晰的市场。
而对于那些不愿这样做的买家,疲软的林吉特或许能为他们打开一扇门——但这并不能保证一个有利可图的退出。
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

China’s market is tougher than ever. Where can Singapore firms still find room to grow?

Vietnam’s race for growth tests pace of energy transition: experts

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

