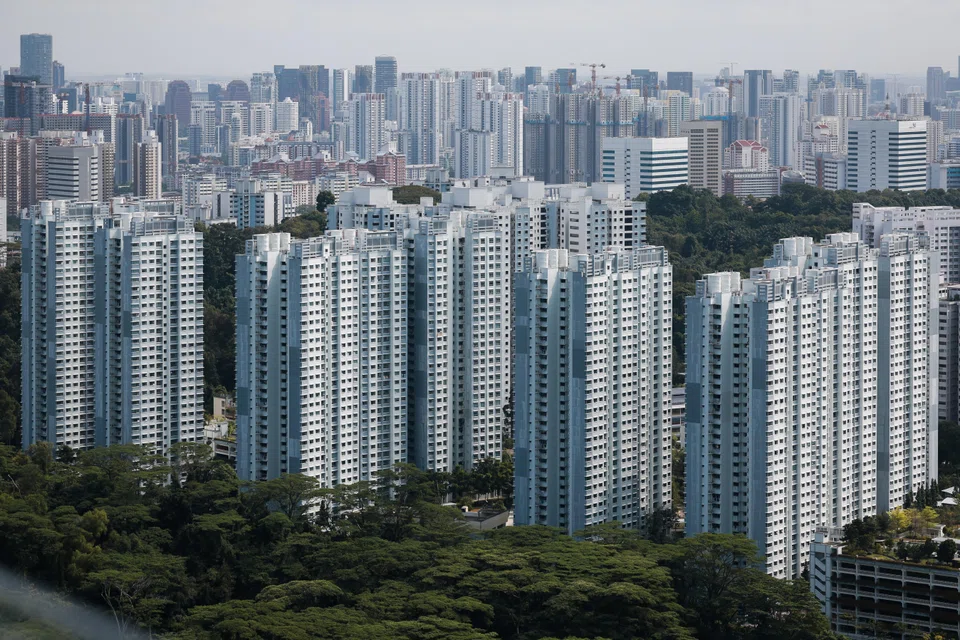
住宅项目启动与强劲订单将支撑房地产和建筑股的盈利
房地产经纪公司在2025年也表现出色,但由于新楼盘数量减少,其前景可能放缓。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】在经历了辉煌的2025财年后,得益于稳定的住宅项目推出、多年的订单能见度以及持续的资本循环,新加坡上市房地产股有望在2026年延续其强劲表现。
然而,随着交易量从去年的卓越水平回归正常,房地产经纪公司的增长可能会更为温和。
2025年下半年,新屋销售推动了开发商城市发展有限公司 (CDL) 和华业集团 (UOL) 的营收增长,同期建筑股也凭借强劲的项目执行力和提供多年盈利能见度的稳健订单而表现出色。
尽管全球不确定性、中东冲突和供应链断裂将对前景构成压力,但兴业银行 (RHB) 分析师 Vijay Natarajan 预计新加坡的住房需求目前不会受到冲击。
但他表示,如果战争延长并导致经济放缓、通胀压力加大和就业市场疲软,住宅市场可能会受到冲击。
尽管如此,DBS 集团研究部的 Derek Tan 认为,在不确定性中,新加坡房地产的需求可能会上升,因为该资产类别被视为供应稳定、能保值的资产。
在开发商中,CDL 在过去半年表现出色,净利润飙升374%至5.385亿新元,营收增长11.1%至19亿新元。
增长主要来自 The Orie 和 Zyon Grand 等项目的收入确认,以及出售伦敦 Ransome Wharf 地块和中国苏州丰隆城市中心的办公楼部分。
Natarajan 指出,一项修订后的股息政策,即派发至少35%的总净利润,可能转化为超过3%的股息收益率,因为派息将包括目前按历史成本计价的资产出售所带来的收益。
他补充说,CDL 越来越注重资本循环,该集团已确定了价值50亿至60亿新元的资产,可在未来三年内剥离或注入基金。
分析师表示,这可以提高回报,并缩小该股票相对于其每股20.16新元的重估净资产值的巨大折价。
强劲表现得以延续
Natarajan 还指出了将 CDL 的全球生活板块投资组合货币化所能带来的潜在的价值,该组合的开发总值约为37亿新元。该投资组合包括住宅租赁公寓和专门建造的学生公寓。
他建议,这个投资组合可以注入一个私人基金,从而吸引浓厚的机构投资者兴趣并获得更高的估值。
其竞争对手华业集团 (UOL) 在下半年录得17亿新元的营收,增长11%,同样受到开发业务收入增长16%的提振。净利润增长21%至2.762亿新元。
更高的收入来自 Upperhouse at Orchard Boulevard、Watten House、Meyer Blue 和 Pinetree Hill 等项目。
稳定的住宅项目推出、重建计划和资产剥离预计将延续开发商的盈利增长。
大华继显 (UOB Kay Hian) 援引 CDL 约1820个单位的待售项目以及其账面价值为8亿新元的英国旧有资产组合的出售计划,将 CDL 的2026至2027财年盈利预测上调了8%。该行维持对该股的“买入”评级,目标价为11.50新元不变。
华侨银行 (OCBC) 表示,华业集团 (UOL) 同样拥有健康的新盘推出计划,其大型项目 Thomson View(1268个单位)将于2026年第四季度上市,随后是2027年上半年的 Dorset Road 项目和2027年下半年的后港中心项目。
DBS 集团研究部分析师 Tabitha Foo 指出,备受期待的滨海广场 (Marina Square) 综合体改造项目具有巨大的价值创造潜力,可能使该资产的价值提升3.5至4.8倍,并“可能为华业集团 (UOL) 启动一系列价值释放举措”。
她维持“买入”评级,目标价为13新元,并将2026/2027财年盈利预测上调4%至22%。
滨海广场综合体包括滨海广场购物中心和三家酒店。一份提交给当局的提案构想了新加坡首个“超级综合”发展项目,包括一座住宅楼、服务式公寓以及一个集酒店、办公和表演艺术空间于一体的综合用途大楼。华业集团 (UOL) 计划在2026年上半年公布更多细节。
华侨银行 (OCBC) 认为,这个大型项目不太可能给集团的财务带来压力,因为大部分物业由其子公司新加坡置地集团 (Singapore Land Group) 持有多数股权,截至2025年底,其净负债率约为4%。
华侨银行 (OCBC) 将华业集团 (UOL) 的公允价值估值上调至12.87新元,并给予“买入”评级。
与此同时,国浩置地 (GuocoLand) 公布其2026年上半年净利润为8540万新元,同比增长14%,尽管营收下滑22%至7.919亿新元。
DBS 指出该开发商在住宅销售方面拥有“良好记录”,并估计该集团已推出的库存中未售出的不到5%,而其即将推出的项目应会有“良好的销售表现”,不过公司今年需要补充其土地库存。
在3月7日周末 River Modern 项目的发布会上,国浩置地 (GuocoLand) 以平均每平方英尺3266新元的价格售出了该项目90%的单位。一个拥有860个单位的 Tengah Garden Avenue 综合用途项目预计将于2026年第二季度推出。
预计 Lentor Modern 购物中心及其在中央商业区的甲级写字楼较高的租金调升率将为经常性收入基础带来短期提振。Foo 将其2026/2027财年的盈利预测上调了16%至22%。
DBS 维持对该股的“买入”评级,并将目标价上调至3.30新元。
经纪公司增长放缓
通过旗下 PropNex 和 ERA Realty 经纪公司主导新加坡房地产销售市场的博纳产业 (PropNex) 和 Apac Realty,也受益于住房需求的激增,并录得了更强劲的盈利增长。
然而,博纳产业 (PropNex) 的业绩略低于预期。在2025年下半年,其净利润增长了28.3%,达到2810万新元。
尽管如此,该公司仍为下半年派发了每股0.045新元的末期股息,使其2025财年的总派息达到创纪录的每股0.095新元,股息收益率为5.1%。
Apac Realty 公布净利润飙升196% 至930万新元,并将支付每股0.018新元的股息,高于去年同期的0.012新元。
房地产经纪公司的前景可能会因新楼盘数量减少而放缓。
Natarajan 表示,继新供应量下降约10%后,预计2026年新加坡的私人新屋销售量将在9000至10000套之间,比2025年低约10%至20%。
他预测 Apac Realty 的2026财年净利润将下降5%。
Foo 说:“待售项目中,中央区以外地区(OCR)的项目占比较大,而这些地区的买家通常对价格的固定金额更为敏感。”
由于新屋销售减少,她将 Apac Realty 的2026财年盈利预测下调了23%,并将该股评级下调至“持有”,目标价降至0.70新元。
尽管如此,分析师预计转售和租赁交易将保持稳定,从而缓冲新屋销售放缓带来的影响。
马来亚银行研究部 (Maybank Research) 的 Eric Ong 表示,博纳产业 (PropNex) 预计2026年的转售量将在26000至27000套之间。预计约有13500套公共组屋单位将进入2026年的转售供应渠道,比2025年的8000套增加69%。
市场预期,针对寻求降级购买转售组屋的私人产业业主所实施的15个月等待期将被取消,这也可能提振转售市场。Ong 维持对博纳产业 (PropNex) 的“持有”评级,并将目标价上调至2新元。
不断增长的订单支撑增长
对于建筑公司而言,强劲的订单和多年的项目储备提高了盈利能见度。DBS 集团研究部指出,过去一年,这些股票的估值已获重估,涨幅在10%至420%之间。
新加坡建设局 (BCA) 预计,在包括樟宜机场5号航站楼、滨海湾金沙扩建和地铁线路延伸等重大项目的支持下,2026年的建筑总需求将达到470亿至530亿新元。
中期来看,预计每年的需求将保持在390亿至460亿新元的健康水平。
Wee Hur 在2025年下半年录得1.395亿新元的营收,同比增长52%,并实现扭亏为盈,净利润为2980万新元,而此前亏损为1250万新元。
两份价值4.394亿新元的公共住房合同将其截至2025年6月底的订单总额提升至6.29亿新元。
Soilbuild Construction 下半年的净利润增长了84.1%,达到3530万新元,营收增长33.6%至3.179亿新元。在赢得1.58亿新元的新合同后,其截至2025年12月底的订单总额为11亿新元,项目完工期将延伸至2029年第一季度。
DBS 表示:“积压订单的补充速度普遍超过了营收的消耗速度。这个更强的项目储备不仅降低了近期的盈利风险,也支持了更好的项目选择性,使公司能够优先考虑能提升利润率的合同,而不是纯粹由数量驱动的增长。”
报告指出,尽管建筑成本上升,行业利润率仍在增长。由于投标价格保持坚挺,承包商能够转嫁更高的劳动力成本;建材供应商则通过严谨的采购策略保持了盈利能力。
丰隆亚洲 (Hong Leong Asia) 在2025年下半年公布营收增长26.2%至25亿新元,净利润增长48.6%至5680万新元。
泛联集团 (Pan-United Corp) 公布营收增长16%至4.973亿新元,净利润增长35%至3010万新元。
DBS 对丰隆亚洲 (Hong Leong Asia) 给予“买入”评级,目标价为3.90新元。Wee Hur 和 Soilbuild Construction 的公允价值分别被定为0.80新元和1.18新元。该券商正在关注泛联集团 (Pan-United Corp) 的潜在上涨空间。
Ry-Anne Lim 补充报道