


特朗普暂缓对伊朗的军事打击最后通牒,但东南亚市场已应声下挫
尽管如此,自中东冲突爆发以来,马来西亚和新加坡股市受冲击最小,表现优于区域市场。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】美国总统 Donald Trump 与伊朗领导层相互威胁,可能将中东战事推向极度危险的水平。受此影响,东南亚市场周一(3月23日)遭受重创。
Trump 于周六威胁称,如果伊朗未在48小时内完全开放霍尔木兹海峡,他将“摧毁”伊朗的发电厂。此举引来伊朗的反威胁,声称将打击所有海湾国家的能源基础设施。这种可怕的情景将长期瘫痪来自中东的石油运输,并推高全球通胀。
然而,在亚洲市场收盘后,Trump 缓和了他的威胁。他在 Truth Social 上发文称,经过美伊之间两天“关于全面彻底解决我们在中东的敌对状态的非常良好且富有成效的对话”后,他已命令美军将对伊朗发电厂和能源基础设施的任何打击行动推迟五天。
局势缓和的消息一出,油价应声暴跌,而美国和欧洲市场则大幅飙升。然而,这对亚洲市场来说为时已晚,亚洲市场在当天出现了普遍的抛售潮。
越南VN指数收盘下跌3.4%,泰国证券交易所(SET)指数下滑2.5%,新加坡海峡时报指数(STI)下跌2.2%,菲律宾证券交易所指数(PSEi)下跌2%。
马来西亚和印度尼西亚市场周一因开斋节休市 ,将分别于周二和周三重新开放交易。
然而,自2月28日美-以-伊冲突爆发以来,该区域有两个市场表现相对坚挺。截至3月23日,在东南亚主要基准指数中,马来西亚的吉隆坡综合指数(KLCI)受影响最小,其次是新加坡的海峡时报指数(STI)。
以美元计算,自危机开始以来,KLCI指数下滑了0.9%,而STI指数下跌了4.7%。
其他方面,该区域市场在危机期间举步维艰,复苏希望依然渺茫。
截至周一收盘,越南VN指数受创最重,自战争爆发以来的三周内下跌了16.3%。
同样,随着能源价格飙升,菲律宾(下跌14.7%)、印度尼西亚(下跌14.4%)和泰国(下跌14%)的指数也承受了巨大压力。
马来西亚和新加坡市场
随着能源价格上涨,马来西亚已成为冲突的明显受益者。该国在2025年是液化天然气(LNG)和精炼石油产品的净出口国,但仍是原油的净进口国。
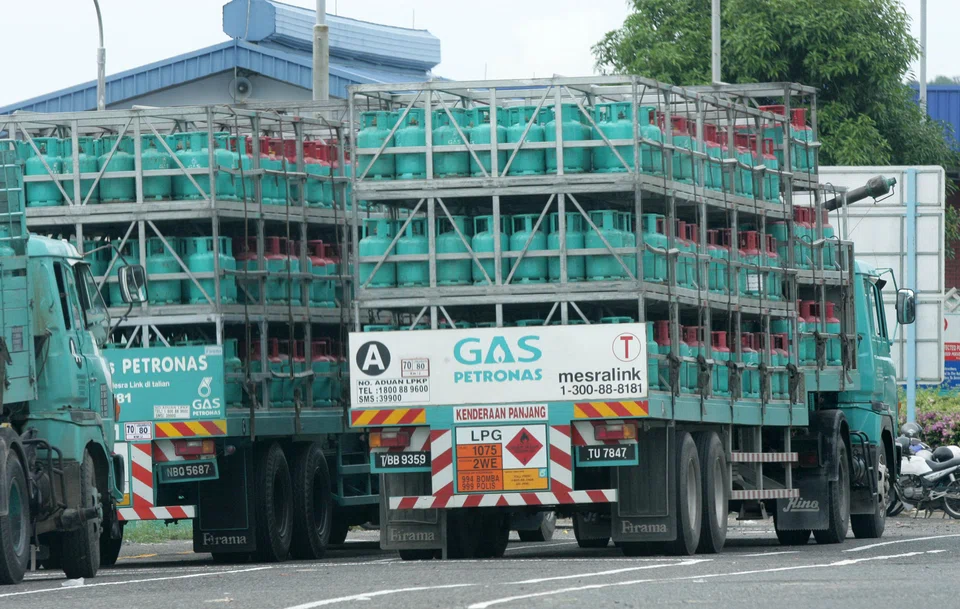
其股票基准指数主要受到石油和天然气股的支撑,Petronas Chemicals、Gas Malaysia、Dialog Group 和 Yinson 等公司的股价均录得上涨。
然而,Franklin Templeton Institute 的高级投资策略师 Christy Tan 表示,冲突对该区域市场的影响程度并不仅仅取决于石油和天然气的贸易平衡。
她指出,这种差异可以用各国是否具备经济缓冲来抵御石油冲击的影响来解释。
她表示,尽管新加坡作为能源进口国面临风险,但其财政空间使决策者能够在长期危机中减轻对家庭和企业的冲击。
同样,马来西亚官员表示,持续的经济扩张使通胀预期保持温和,同时财政政策保持扩张性,并为石油津贴提供了缓冲。
自战争爆发以来,随着避险资金涌入市场,KLCI指数和STI指数在很大程度上消化了冲击,表现优于标普500指数和日经225指数等全球和区域基准。
Tan 说:“受创更重的国家群体,其石油冲击缓冲能力较弱——在这些国家,石油问题会迅速演变为通胀、外汇和政策问题。”
这个群体包括越南、泰国、菲律宾和印度尼西亚,它们主要是原油和液化天然气产品的净进口国。
Tan 补充道:“由于缓冲能力较弱且国内燃料成本传导速度更快,泰国和菲律宾是可能最先感受到压力的经济体。”
能源供应商受益
鉴于全球能源价格持续高企,自危机以来,该区域的能源供应商成为最大赢家之一。
Tan 指出:“市场资金已从燃料密集型周期股轮动至能源生产商和防御性板块,这些板块具有定价权或外部盈利支持。”
在该区域的大型公司中,迄今为止涨幅最大的是马来西亚的 Petronas Chemicals,其股价自战前以来已飙升了惊人的82.9%。
CGS International 分析师 Raymond Yap 指出,该公司是马来西亚国有石油和天然气生产商 Petronas 的子公司,生产一系列石化产品,其原料主要来自国内,这使其能够在售价上涨的情况下实现低成本生产。
然而,其他对中东有更深风险敞口的区域下游生产商则看到投资者进入了避险模式。其中包括该国最大的炼油商 Thai Oil,其近80%的原油需求通过霍尔木兹海峡运输。
CGS International 的 Amornrat Cheevavichawalkul 在3月16日的一份报告中写道,该公司在维持炼油厂全产能利用率方面可能面临困难。截至周一,该炼油商的股价已下滑23.6%。
马来西亚的炼油商并非唯一的受益者。该区域的许多煤炭和棕榈油生产商也吸引了投资者的关注,因为油价和液化天然气价格上涨的威胁可能促使该区域转向煤炭和棕榈油,将其作为电力或生物柴油原料的替代来源。
印尼煤炭巨头 AlamTri 和 Indo Tambangraya Megah,以及在新加坡上市的棕榈油运营商 First Resources 和 Wilmar International 等区域生产商的股价,都逆转了区域下滑的趋势。
冲突的其他直接受益者还包括新加坡的 ST Engineering;在全球国防预算预期增加的背景下,其股价自2月底以来已上涨7.7%。
相反,受创最重的行业包括马来西亚的 AirAsia 等航空公司、镍生产商 Vale Indonesia 等燃料密集型材料制造商,以及因预算收紧而受影响的非必需消费品行业。
复苏的希望与担忧
对于一些国家而言,在市场复苏希望本就脆弱的背景下,这场战争的到来可谓不合时宜。
在菲律宾证券交易所指数(PSEi)方面,年初的短暂反弹已被3月份的亏损所抹去。该国对石油进口的依赖引发了通胀担忧,这可能促使其央行提高政策利率。
Bloomberg Intelligence 股票策略师 Sufianti 在3月12日的一份报告中表示,这可能会打击 PSEi 指数中对利率敏感且占有重要指数权重的金融和房地产板块,并削弱整体市场的流动性状况。
在冲突爆发前,菲律宾的外国投资者曾表现出一些乐观情绪——他们在1月和2月是净买家,而在此之前的2025年大部分时间里都是净卖家。
但根据 Bloomberg 的数据,他们在3月份转为净卖出,迄今已引发了1.589亿美元的资金外流。
同样,自冲突以来,越南的外国资金外流情况也有所恶化。3月份的净卖出额迄今已达3.882亿美元;2026年累计净卖出额则为9.037亿美元。
尽管在2025年录得了该区域的最佳回报,但该国在当年吸引外国资金流入方面却举步维艰。
即使今年有可能被 FTSE 升级为新兴市场,也可能不足以重启 VN 基准指数在2025年的火热势头。
Sufianti 表示:“历史分析表明,FTSE 的升级不会自动转化为持续的优异表现。宏观环境仍然是市场表现的主要驱动力。”
印度尼西亚的股票市场也面临着类似的重新分类威胁——只是方向相反。MSCI 曾在1月底警告称,对该国股权数据透明度的担忧可能导致其股市从“新兴市场”降级为“前沿市场”地位。
年初至今,该基准指数已暴跌19.8%。不断上涨的油价和主权信用评级下调打击了投资者情绪,同时该国的财政赤字也面临突破3%法定上限的威胁。
Macquarie 印度尼西亚研究主管 Ari Jahja 表示,鉴于印尼盾疲软和能源成本高昂,印度尼西亚央行可能会维持鹰派立场,这可能为对利率敏感的消费和房地产行业带来阻力。
他补充说,在该动荡的环境下,该国的投资者应保持防御性策略。
RBC Global Asset Management Asia 的投资组合经理 Derek Au 表示,该区域市场复苏的潜力还取决于油价在当前水平维持多久。
他指出:“油价在当前水平维持的时间越长,对经济产生衍生影响的可能性就越大,从而导致更高的通货膨胀。”
Franklin Templeton 的 Tan 表示,随着消费减弱和金融状况收紧,这第二波损害可能会进一步拖累企业盈利。她补充说,这可能导致零售、汽车、耐用品和多元化金融等行业出现滞后。
Tan 指出,反之,更快的复苏可能会给该区域市场带来一轮释压性反弹。
“但反弹不会是均衡的,”她说。泰国疲弱的增长前景可能会继续对该国基准 SET 指数构成压力;而印度尼西亚的财政信誉和印尼盾问题可能会继续令投资者感到不安。
Tan 补充道:“如果霍尔木兹海峡式的中断持续存在,这就不再是战术性抛售,而开始看起来像是一场更广泛的滞胀冲击。”
TRENDING NOW

Tokyo reverses baby bust with AI matchmaking and generous subsidies
In a super-aged Singapore society, we must learn to differentiate independence from dignity

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing
China opens probes into four online travel booking platforms

