

油价担忧升温 东南亚央行在权衡宽松政策时保持警惕
经济学家认为,随着政策空间缩小和滞胀风险逼近,各国央行可能加息或推迟降息
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】尽管2025年贸易和投资摆脱了关税担忧的影响,东南亚经济体在新年伊始表现强劲,但石油冲击带来的新一轮通胀威胁,可能促使这些经济体推迟宽松周期,甚至开始收紧政策。
自美-伊-以冲突爆发以来,油价已飙升超过30%,并因霍尔木兹海峡关闭威胁全球石油供应,于周一(3月9日)突破每桶100美元。
进入2026年,该区域的通胀形势普遍温和,为东南亚经济体通过进一步降息来刺激增长留下了充足的政策空间。
华侨银行首席经济学家Selena Ling和高级亚细安经济学家Lavanya Venkateswaran在一份报告中表示:“我们认为该区域大多数央行正处于或接近货币政策宽松周期的尾声。”
与此同时,石油驱动的通胀担忧给美国联邦储备局(美联储)带来了推迟降息的更大压力。在冲突爆发前,美国疲软的劳动力市场和放缓的经济增长曾让大多数观察家预计美联储将在6月开始其宽松周期。
国际能源署周三表示,将释放4亿桶紧急石油储备,以缓和高企的能源价格。但由于释放速度的细节尚不确定,此举能否有效扭转局面仍是未知数。
三菱日联金融集团(MUFG)高级货币分析师Michael Wan表示:“归根结底,霍尔木兹海峡中断造成的影响是如此之大,以至于释放石油储备的规模相比之下显得微不足道。”
“具体来说,这4亿桶石油仅相当于全球约四天的总需求量。”
与此同时,这条亚洲大部分供应所流经的关键水道,其命运依然充满不确定性。
伊朗驻联合国特使周四表示,尽管伊朗不会封锁该海峡,但会在此区域行使其自卫权。
维持利率稳定
地缘政治风险已引起东南亚决策者的关注,马来西亚央行已采取谨慎立场。
马来西亚国家银行于3月5日维持其政策利率不变。该行表示,尽管全球大宗商品价格飙升,但该国的国内通胀在很大程度上将得到缓冲,这反映了经济的持续扩张和不存在过度需求压力的情况。
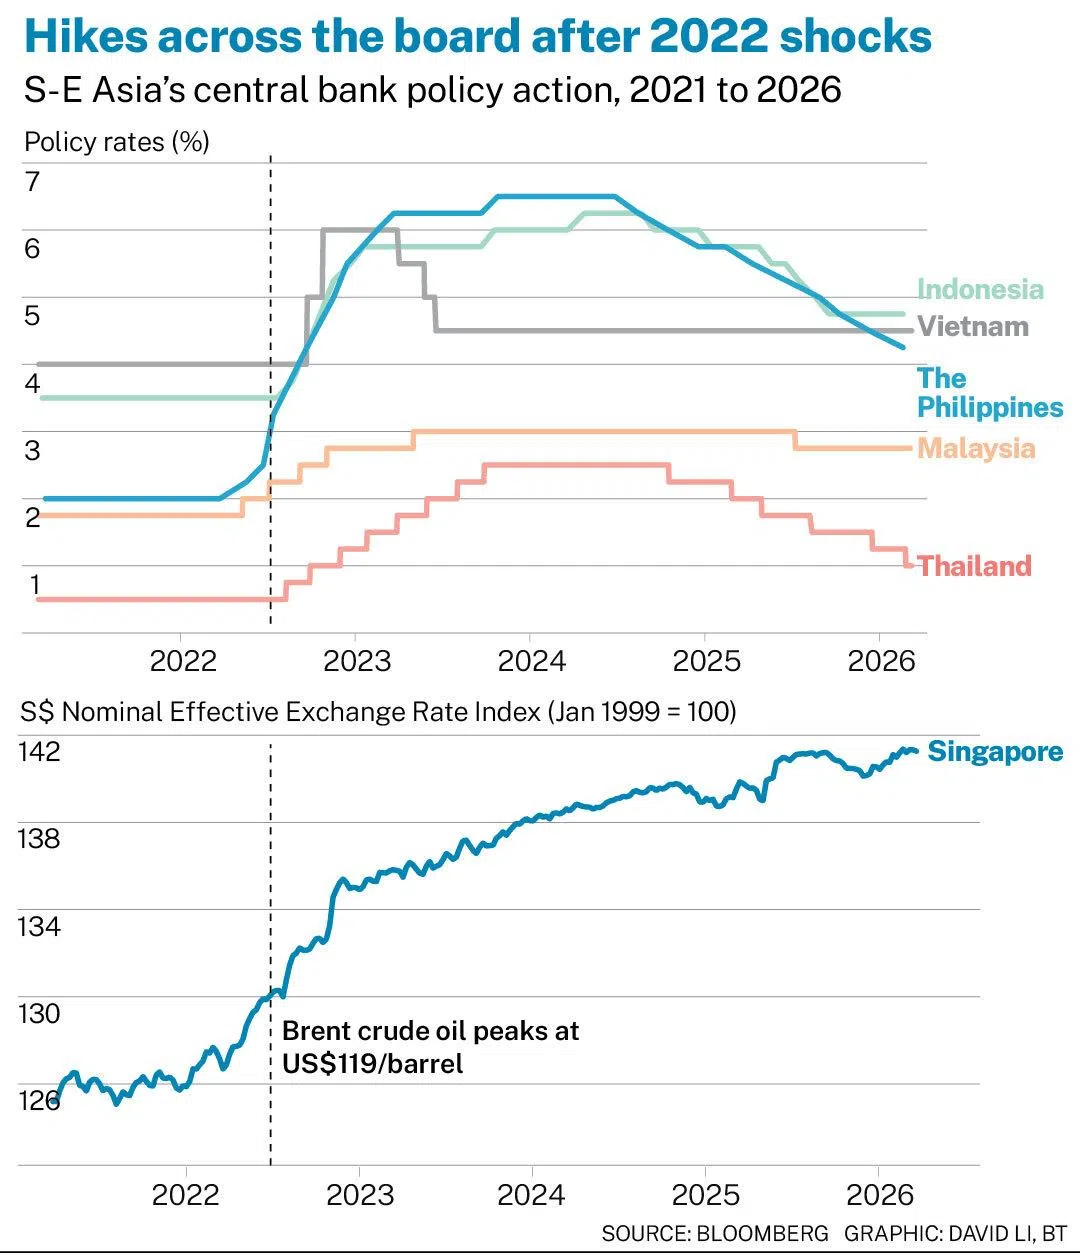
Ling和Venkateswaran指出:“我们预计马来西亚国家银行和越南国家银行将在整个2026年长期维持利率不变。”
这两个经济体似乎都已结束其宽松周期,越南上一次降息是在2023年6月,而马来西亚最近一次降息是在2025年7月。
滞胀与货币疲软构成威胁
但华侨银行的经济学家表示,如果高油价持续,该区域的其他经济体,包括印度尼西亚和泰国,可能被迫重新评估进一步降息的空间。
在印度尼西亚,一系列市场压力使其央行陷入困境,随着冲突的展开,为支持经济增长而计划的降息可能会被推迟。
三菱日联金融集团(MUFG)高级货币分析师Lloyd Chan表示,在油价上涨和全球波动导致印尼盾再度走弱后,将汇率维持在1美元兑17000印尼盾以下仍是一项政策优先事项。
荷兰国际集团(ING)亚太区研究主管Deepali Bhargava在周三的一份报告中指出,由于与美国的利差收窄,印度尼西亚银行(Bank Indonesia)难以降低利率,而外国投资者的谨慎态度也可能进一步拖累印尼盾。
与此同时,更高的财政赤字可能带来进一步的货币逆风。
Bhargava说,“在不造成更广泛财政压力的情况下,管理持续冲击的空间有限”,因为油价已远超该国2026年预算中每桶70美元的假设。
她补充说,但疲软的国内增长轨迹表明,印度尼西亚银行的宽松周期尚未结束。“一旦货币稳定下来,为了支持增长,很可能还会进一步降息。”
路透社最近调查的大多数经济学家预测,印度尼西亚银行将在周二即将举行的会议上,将其政策利率维持在4.75%的水平。
泰国是东南亚最大的能源净进口国,因此仍然是该区域中最容易受到能源成本上涨导致消费价格高企影响的国家之一。
Kiatnakin Phatra证券公司的首席经济学家Pipat Luengnaruemitchai表示:“伊朗不断升级的地缘政治背景带来了新的复杂性,这已成为当前的主要风险。”
Pipat指出,虽然目前的飙升可能是暂时的,但随着旅游业、制造业产业群和政府支出的好转,这场冲突可能会扰乱该国经济复苏的希望。他预测,在严重的情况下,油价持续飙升至每桶120美元可能会拖累经济增长并引发滞胀。
Macquarie Capital泰国研究主管Kaushal Ladha表示,泰国央行在货币政策的任何方向上都可能束手无策。
他告诉《商业时报》(The Business Times):“加息将非常困难,且在政治上也不受欢迎,因为经济增长已经如此疲软。”“但在1%的水平上,进一步降息的空间非常小。”
然而,该国的物价起点较为温和,2月份报告了0.8%的通货紧缩。
BMI国家风险分析师Brandon Ong表示,他预计泰国银行(Bank of Thailand)会将其基准利率进一步下调至0.75%,不过,持续的高油价可能会使该行放弃进一步的宽松政策。
收紧举措
新加坡是可能倾向于收紧政策的区域经济体之一。
华侨银行的Ling和外汇策略师Christopher Wong在周三的一份报告中指出,随着大宗商品价格高企和供应链中断加剧全球通胀,新加坡金融管理局 (金管局)在2021年和2022年曾五次收紧货币政策。
他们表示,输入性通胀的持续压力可能促使该央行收紧政策立场,包括可能调高新元名义有效汇率(S$NEER)政策区间的斜率。
尽管如此,他们表示:“金管局可能会先观察事态发展,而不是立即做出反应。”
同样,菲律宾也已暗示可能即将加息。
菲律宾中央银行 (BSP) 行长Eli Remolona曾在2月份表示,由于1月份通胀率仍维持在2%的温和水平,央行对为支持增长而进一步降息持开放态度。
但如果石油引发的通胀飙升持续,菲律宾央行于2月19日将政策利率下调25个基点的举措现在可能会被逆转。
Remolona上周五在接受彭博社采访时表示,不断上涨的油价可能会增加成本压力,从而将通胀推高至超出该国2%至4%的目标区间。这将迫使央行加息。
荷兰国际集团(ING)的Bhargava补充说:“持续高企的油价也可能进一步推迟(菲律宾)国内生产总值(GDP)的增长复苏,而其复苏的起点本就较低。
“我们不再预期菲律宾央行今年会降息。”
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Cliff Tan has 7 million followers and a 4-month waitlist. Why won’t he expand his business?

Could stablecoins be the future of money?

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

