

超越Nvidia:新加坡如何在半导体价值链中赢得一席之地
新加坡占据了价值链中因人工智能的兴起而变得不容有失的部分——这一点正开始在上市市场中得到体现
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】驱车前往淡滨尼,你可以在一个区内看到过去十年决策的成果。
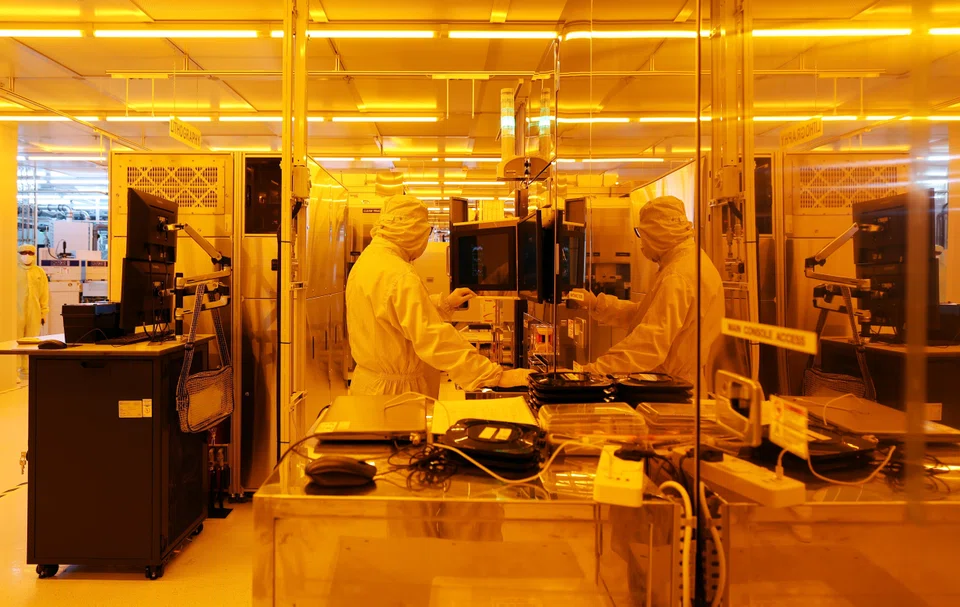
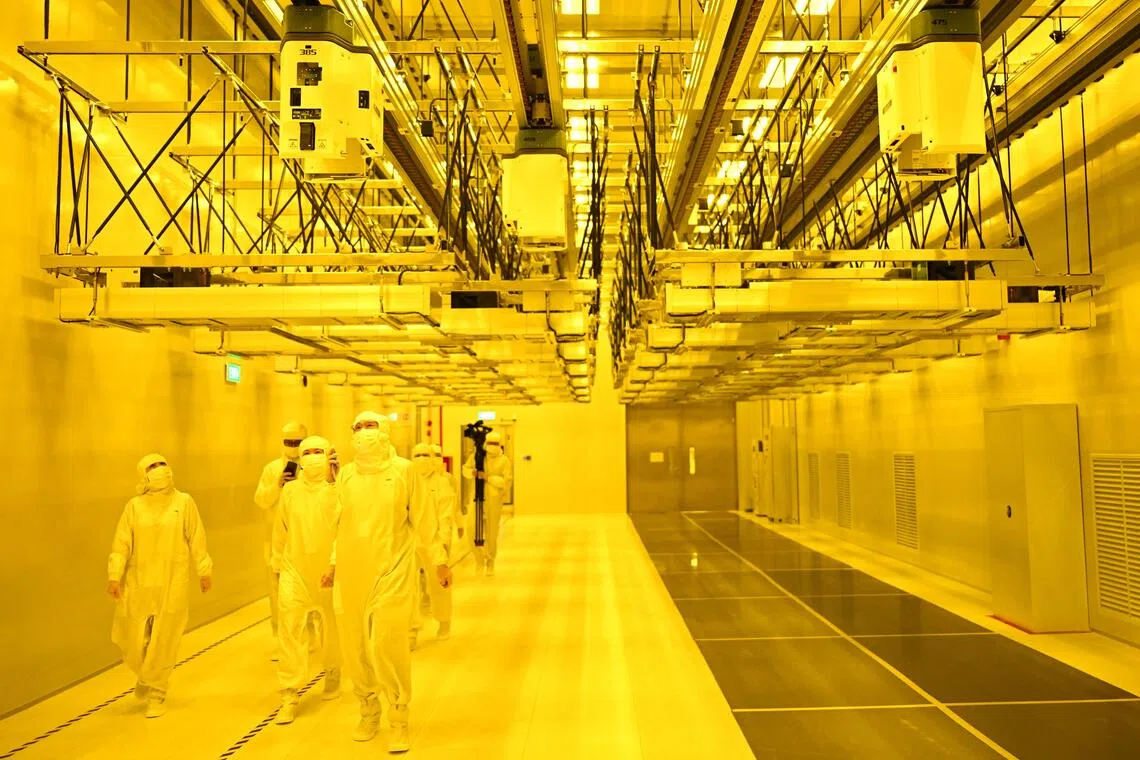
Silicon Box在当地的晶圆厂工业园运营着一座面板级封装工厂,耗资约20亿美元建成。几分钟车程外,由台湾世界先进(Vanguard)和荷兰芯片制造商恩智浦(NXP)合资成立的VisionPower Semiconductor Manufacturing Company(VSMC),正在建设新加坡首座12英寸晶圆厂。
今年6月,Applied Materials在同一地区启用了一个耗资6亿新元的园区,使其在新加坡的无尘室空间增加了一倍以上。
这三家公司均未在新加坡交易所(SGX)上市。这种反差恰恰是外界对新加坡芯片行业普遍抱怨的核心:国家花费了四十年时间,通过外国直接投资建立了一个实体生态系统,而本地股票市场却在耐心地等待上市公司迎头赶上。
但放眼股市,淡滨尼的无尘室与珊顿道的股票行情显示器之间的差距正在迅速缩小。
例如, AEM 公布其上半年净利润为3100万新元,同比增长904%,营收为2.472亿新元。公司还将全年营收指引上调至6.3亿至6.8亿新元之间。
这家测试解决方案供应商的股价在2026年初时约为1.70新元,到8月初已上涨近五倍。
UMS Integration 公布第二季度营收为8710万新元,净利润为1940万新元,分别增长了29%和89%,其股价今年已翻了一番多。
这些公司既不是与Nvidia竞争的芯片设计商,也不是试图超越台积电的晶圆代工厂。
SEE ALSO
新加坡的上市集群可以分为五个不同层次:
- 测试与验证,AEM与 Sunright 和 Avi-Tech 同属此列;
- 设备与精密部件,涵盖UMS Integration、 辉联集团 (Frencken Group) 和 Manufacturing Integration Technology ;
- 消耗品与材料,包括 Micro-Mechanics 、 纳峰科技 (Nanofilm) 和 Ellipsiz ;
- 工业自动化, CSE Global 和 ISDN 的业务领域;以及
- 硬件制造,这是 创业公司 (Venture Corporation) 、 栢能集團 (PC Partner) 、 Valuetronics 、 Aztech 和 InnoTek 的专长。
机构资本正密切关注这一分层。新加坡交易所的数据显示,今年迄今,流入科技行业的机构净资金在生产层最为强劲,由AEM领衔,辉联集团和栢能集團紧随其后。
即使是该板块中表现落后的创业公司,在经历了三年的营收下滑后,也于第一季度恢复增长,其人工智能基础设施产品增长了11%。
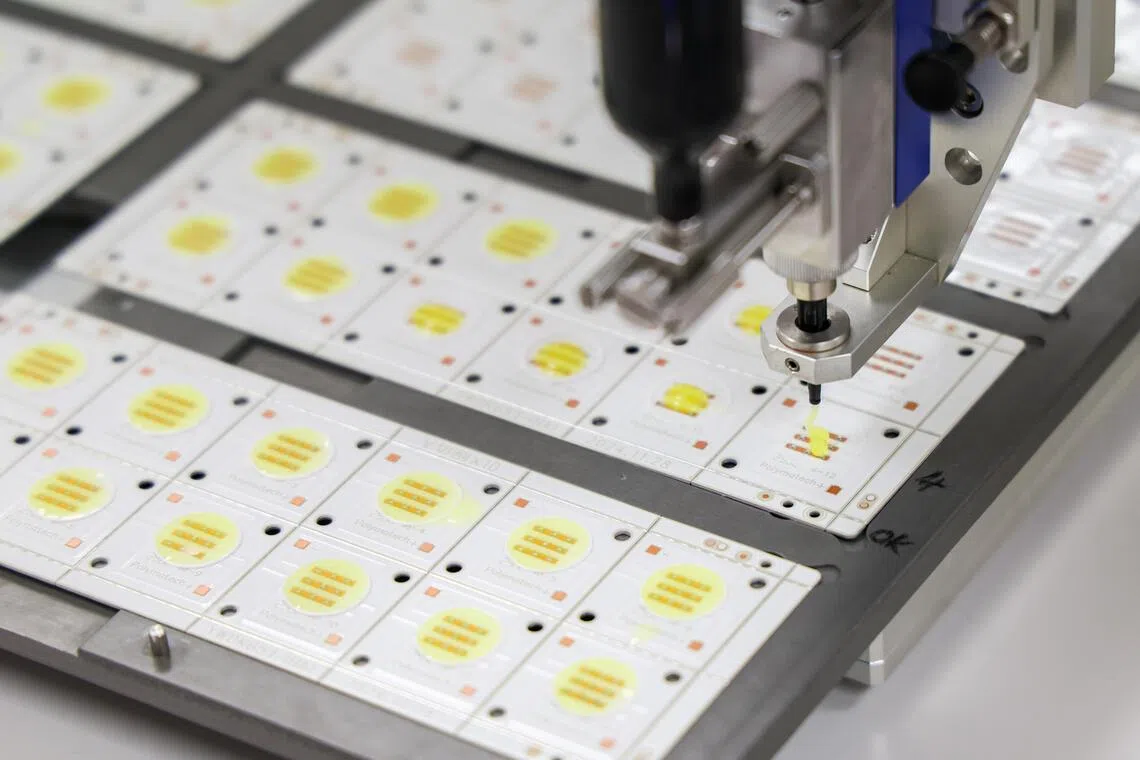
这种现金流背后的技术原因很简单。缩小晶体管变得越来越困难和昂贵,因此现在更多的性能提升来自于如何将逻辑、高带宽内存、小芯片和光子学整合在一起。
这将价值向下游推向先进封装、测试、互连和热管理领域。
结构性有利转变
AR Capital股权研究执行董事Merrill Tan称这一转变为“对新加坡具有结构性优势”,因为这些正是该国已在从事的领域。
在他看来,人工智能系统的性能完全取决于各组件在高功率密度下的协同运行情况。
他说:“因此,系统性能不仅取决于单个组件的能力,还取决于它们的封装、互连、冷却和测试的效率,这使得先进封装、测试和热管理等领域对整体系统性能和可靠性变得至关重要。”
随着这些系统价值的增加,出错的代价也随之攀升。
他指出:“随着系统复杂性和价值的增加,良率损失或可靠性故障的成本也在增加。”
当一个封装价值数万美元且位于不易接触的数据中心时,其损坏将是一个严重得多的问题。这正是供应商的优势所在。
Tan说:“能够显著提高良率、可靠性、吞吐量、能效或性能的供应商,因此有可能实现更强劲、更具防御性的经济效益,尤其是在它们被认证进入关键客户平台或生产流程之后。”
被设计融入一个关键流程需要数年时间,并且要改动起来极具颠覆性。
新加坡的实体护城河是其上市公司实力的基础。其早期对半导体制造的投入吸引了Micron和Applied Materials,而像GlobalFoundries这样的老牌制造商也持续在此扩张。
Tan说:“新加坡最可防御的优势在于其半导体生态系统的深度,这是几十年积累的结果。”
他补充说,这些投资创造了“一个由专业供应商、基础设施、工程人才和研发能力组成的相互促进的集群,这很难被迅速复制”。
在2022年至2025年间,该国获得了300亿新元的半导体投资,将半导体产业占国内生产总值的比重推高至约7%。
Tan预计,随着行业日趋成熟,这一优势将得以保持,因为复杂性和供应链的韧性促使企业倾向于选择那些执行力可靠、拥有熟练人才和成熟供应商的地方。
他指出,新加坡的优势“在于整个生态系统的实力,而不仅仅是更便宜的土地或更大量的津贴”。
政策和私人资本也随之跟进。2026年财政预算案承诺投入8亿新元用于一项半导体旗舰计划,旨在发展先进封装和光子学。
与此同时,Micron于1月为其先进晶圆厂破土动工,该项目在十年内价值约240亿美元;联华电子(United Microelectronics Corporation)的价值50亿美元的Fab12i P3工厂将于今年开始第一阶段生产。
向价值链上游移动
对于已经在此立足的公司,Tan的解读是,机会在于向上攀升。
他说,机会在于“进入技术要求更高、更关键的生产流程环节”,在这些环节中,融入客户的开发和生产工作才能获得更好的经济效益。
今年,上市公司格局的变化比过去十年都要快,反映了这一趋势。
Ambiq Micro于7月在新加坡交易所主板进行了第二上市。这家德州公司为边缘人工智能设计超低功耗芯片,是首家在主板上市的具有一定规模的全球无厂半导体芯片设计公司。
栢能集團则反其道而行之,于1月从香港退市,仅在新加坡交易。
辉联集团于8月下旬通过配售筹集了约1亿新元。其买家包括四家根据新加坡金融管理局65亿新元股市发展计划任命的基金经理,这明确显示了国内资本对投资这一市场的浓厚兴趣。
私营公司也正将目光投向这里。马来西亚Mi Technovation旗下的半导体材料部门Mi Material于8月25日获得了在此上市的有条件资格。
该公司是全球领先的焊球供应商,为先进半导体封装提供性能关键的互连解决方案。
同时,其先进的材料科学能力和专有合金配方,使其能够满足要求严苛的封装应用。
“我们希望看到新加坡交易所能日益反映出新加坡已在实体经济中建立起来的科技生态系统。”
AR Capital股权研究执行董事Merrill Tan
在先进制造业价值链的其他环节,Emage Group于2011年起家,为眼科护理制造商构建定制光学系统,解决了检测弯曲透明隐形眼镜的棘手问题。
Emage自成立第一年以来一直保持盈利。目前,它通过生产用于工厂自动化的人工智能驱动工业机器人,专注于实体人工智能。
其主席Charles Cher——AEM前首席执行官——已公开表示,当Emage需要资本进行全球扩张时,可能会考虑在新加坡交易所进行首次公开募股。
Smartkarma旗下私募市场研究部门pvtIQ的高级分析师Ben Lim评论说,Emage“在绝对规模上仍然相对较小,但如果其规模大幅增长或展现出明确的增长路径,可能会成为一个上市候选人”。
他对更知名的公司也采用了同样的标准。Silicon Box在2026年更为繁忙,进行了进一步的融资、产能爬坡和扩张,但该分析师指出,“关于财务表现和运营指标的披露仍然有限,因此我们在评估其IPO准备情况前,需要等待更高的透明度”。
VSMC则又是一个不同的案例。Lim说,作为一个战略性合资企业,任何上市“可能更多地取决于股东的资本和战略需求”,包括是否有任何理由引入外部投资者。
给他信心的是先例。新加坡拥有悠久的先进制造业和精密工程公司成功上市的历史,他认为这为当前这批公司提供了范本。
缩小差距
Lim也重新定义了通常的问题。他说:“我们认为这与其说是在纳斯达克上市或保持私有化之间的选择,不如说是上市或保持私有化之间的选择。”
保持私有化可以为公司赢得时间来扩大规模、建立财务记录以及为上市做准备,而且在过去二十年中,私人资本的获取已变得容易得多。
他指出,当一家公司确实要上市时,关键考虑因素是“接触到合适的投资者基础,而不仅仅是交易所本身”。
在他看来,本地科技投资者基础、邻近更广泛的亚洲半导体生态系统,以及在科技和精密工程上市公司方面的良好记录,都是实实在在的优势。
变数在于公司本身,以及它是否具备利用这些优势所需的规模、流动性和增长故事。
还有一个更微妙的障碍,即投资者必须理解他们所购买的是什么。Lim认为该行业是研究覆盖不足,而非被忽视。
他说:“其中一些业务和商业模式不一定容易理解,可能需要半导体、先进制造业或更广泛的技术供应链等领域的专业知识。”
这使得投资者教育和接触渠道变得尤为重要,他预计随着更多这类公司变得知名,更好的信息披露、研究覆盖和互动将有助于缩小这一差距。
他说,机会在于“将这种战略重要性转化为更多值得投资的公司”。
Lim和AR Capital的Tan从不同角度得出了相似的结论。
“我们希望看到新加坡交易所能日益反映出新加坡已在实体经济中建立起来的科技生态系统,”Tan说,他指的是那些已经融入本地价值链运营的公司能够上市。
他补充说,重点不仅仅是增加科技上市公司的数量,还在于“在具有真正结构性增长的领域拥有清晰且差异化价值主张的公司”。
在此之后,要求便是那些熟悉的条件。Tan指出,机构投资者寻求的是“足够的规模和流动性、强有力的治理和信息披露、严谨的资本配置,以及被证明能够实现可持续盈利和现金流增长的能力”。
这又回到了淡滨尼。新加坡所建设的与新加坡所上市的之间确实存在差距——但这个差距今年比去年更小了。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Quarter of Singtel special discounted shares sold ahead of CPF Board transfer

Why Tan Aik Keong of digital solutions specialist Agmo wants to make himself less indispensable

Asia needs new energy security architecture

